分期乐还能借钱吗?解析影响借款成功的几个关键因素
最近,关于“分期乐还能不能借钱了”这一话题在网络上引起了广泛关注。实际上,分期乐作为一个知名的消费金融平台,在当前的市场环境下仍然能够提供借款服务。但需要明确的是,能否继续借款不仅取决于政策环境、市场...
分期乐购物额度如何提升
分期乐作为一种消费信贷产品,其购物额度并非固定不变,而是受多种因素动态调整。初期用户额度通常较低,即使已经提交过资料,也未必能直接获得高额度。这与平台对新用户的风险评估有关,需要用户先进行消费,积累还...
分期乐购物额度怎么买东西
利用分期乐购物额度进行消费,本质上是对未来资金流动性的预支与调配。这并非简单的支付通道切换,而是将即时购买力转化为按时间分摊的偿付压力。用户需明确额度内的可用资金仅能激活特定交易场景,其核心优势在于缓...
分期乐怎么取消借款
分期乐作为校园分期领域的头部平台,其借款取消流程涉及多重风险节点。用户在申请取消借款时需明确区分"提前还款"与"取消借款"的本质差异。前者属于正常履约终止,后者则涉及合同解除的法律效力。平台通常会在借...
分期乐临时额度怎么提?提升指南与注意事项
**分期乐临时额度提升指南:技巧与注意事项** 在使用分期乐这类信用分期服务平台时,了解如何提升临时额度是许多用户的迫切需求。临时额度的提高不仅能为突发资金需求提供便利,还能帮助用户更好地规划财务安排...
分期乐真的属于某个银行吗?揭秘消费金融的合作边界
### 分期乐:独立金融科技平台的崛起与银行合作边界 分期乐并非传统意义上的“银行”产品,而是以互联网消费金融为核心业务的独立科技公司。它的出现打破了人们对金融服务的刻板认知——不再局限于物理网点、政...
分期乐额度能套现吗?法律这样说
分期乐额度作为一种信贷工具,其核心目的在于为用户提供便捷的消费和融资渠道。然而,在现实中却有一些用户试图通过各种方式将这部分信用转化为现金流动,即所谓的“套现”行为。这样的操作不仅违反了平台的服务协议...
分期乐取现额度揭秘:优化现金流的金融工具
“分期乐取现额度”的本质,早已超越了单纯的资金周转工具,它代表了一种复杂的流动性管理模式,核心在于解决商业周期与资金需求之间的错位。它并非一次性的大额拨付,而是一种结构化的、时间轴维度的资金支持,允许...
分期乐还款政策解读与真相
分期乐作为持牌消费金融平台,其用户债务关系始终受《民法典》和《个人信息保护法》双重约束。平台与用户签订的电子合同具备法律效力,逾期行为将同步上报央行征信系统并触发催收流程。2023年银保监会针对互联网...
2021年分期乐借不了款,背后原因是什么?
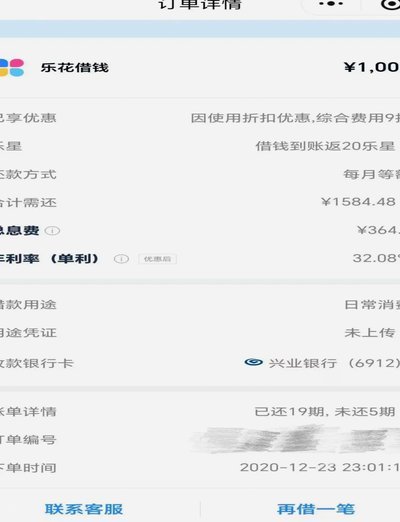
2021年分期乐用户普遍反馈的借款功能异常,本质上是金融监管趋严与平台战略转型的双重结果。当年央行对互联网消费金融的穿透式监管,要求平台必须明确资金来源与风险敞口。分期乐作为校园分期领域的头部玩家,其...