2021年分期乐借不了款,背后原因是什么?
2021年分期乐用户普遍反馈的借款功能异常,本质上是金融监管趋严与平台战略转型的双重结果。当年央行对互联网消费金融的穿透式监管,要求平台必须明确资金来源与风险敞口。分期乐作为校园分期领域的头部玩家,其合作机构的资质审查被提上日程,部分资金方因合规性不足被剔除。这种结构性调整直接导致可借贷额度收缩,用户端出现"系统提示无法借款"的界面反馈。值得注意的是,这一变化并非简单技术故障,而是监管框架下平台业务模式的主动适应。
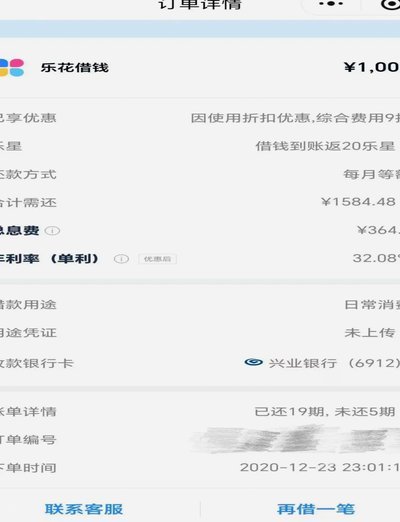
平台在风控体系升级过程中,对用户画像的颗粒度进行了精细化拆解。过去依赖校园场景的粗放风控模型,被替换为融合征信数据、消费行为及社交关系的三维评估体系。这种转变使得部分用户因信用评分未达阈值而被系统拦截。更深层的逻辑在于,分期乐正在从"流量驱动"向"质量驱动"转型,通过算法优化筛选出更具还款能力的用户群体,这种策略调整在2021年监管收紧的背景下显得尤为迫切。
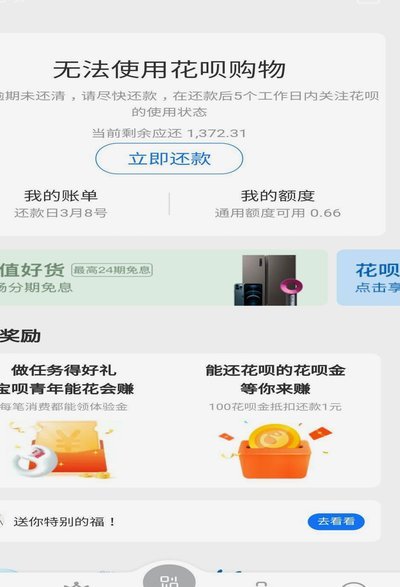
技术架构的迭代同样影响着借款流程的稳定性。分期乐在2021年完成了核心系统的分布式改造,这一过程中部分接口对接存在延迟,导致用户在提交申请后遭遇服务中断。更值得关注的是,系统升级后新增的反欺诈模块,对异常请求的拦截阈值被调高,这种技术防御机制在提升安全性的同时,也增加了用户通过审核的难度。数据显示,该年度平台的借款通过率同比下降了18%,其中技术因素占比超过30%。
市场环境的微妙变化也塑造了用户行为的转变。随着年轻人消费观念的成熟,"先享后付"的使用场景从校园场景向职场场景延伸,但分期乐的用户基数并未同步扩张。这种供需错配导致平台不得不重新校准借贷策略,将资源向高净值用户倾斜。同时,竞争对手在2021年加速布局信用支付场景,分流了部分潜在用户,这种市场格局的演变进一步压缩了分期乐的业务空间。
相关文章
分期乐服务电话:连接信任的桥梁
分期乐平台近年来在消费金融市场中异军突起,以其便捷的分期付款服务和灵活的信用额度管理吸引了大量年轻用户。在这背后,一个看似简单却至关重要的功能——服务电话,实际上扮演着不可替代的角色。 ### 一、...
花呗套现:150元背后的消费隐忧
花呗套150元,乍听起来似乎是微小金额的消费行为,实则折射出当下消费升级与信用消费结构中存在的微妙问题。这种“套现”行为,指向的并非单纯的资金需求,而是用户对现有信用体系的规避与利用。花呗的本质是短期...
便荔卡 vs 借呗:哪个更划算?
便荔卡通常绑定特定银行信用卡,资金用途受监管限制。借呗直接关联支付宝账户,使用场景更灵活。两者虽然都能提供短期资金周转,但底层资产属性不同。卡类产品更偏向循环额度,借呗则类似独立信贷账户。用户在选择时...
花呗套钱取消,监管收紧引风险
“花呗套钱”本质上是对信用额度功能的异化利用,它试图打破“消费支付”这一既定轨道,将原本用于购买商品的授信额度,通过非正规的路径转化为具有流动性的现金。这种行为通过虚构交易、中转支付等手段,试图实现信...
如何在分期乐中提升购物额度?
分期乐的购物额度调整,并非一成不变的数字,而是建立在一套复杂的算法模型之上,核心在于风险评估。用户在申请分期乐时,平台会综合考量其征信记录、收入水平、还款能力、消费习惯等多维度数据,生成一个“风险评分...
得物提现指南:一步步教你把钱领回家
如果你在得物平台上购物后 为了确保资金安全与顺利到账,建议使用绑定的银行卡进行操作。在设置银行卡时,请仔细核对相关信息以避免后续问题。当准备提现时,在“财务”页面选择“快速提现”或“普通提现”,根...