揭秘花呗套现背后的金融博弈陷阱
“套花呗”这一行为本质是对消费信贷产品的规则进行系统性规避,其核心逻辑在于利用平台风控模型的漏洞实现资金的非正常流转。部分用户通过虚构交易场景、拆分支付金额或制造虚假分期需求等方式,将花呗额度转化为可支配现金,这种操作实质上构成了对蚂蚁集团信用体系的逆向攻击。值得注意的是,此类行为往往伴随着复杂的资金链设计,例如通过第三方支付通道进行多层划转,以掩盖真实资金流向,这种隐蔽性使得监管机构的追踪难度显著增加。
从金融合规角度看,“套花呗”本质上属于套现行为,其危害性远超普通用户认知。平台风控系统在设计时已将“资金用途与消费场景匹配度”作为核心风控指标,而套现操作直接破坏了这一逻辑链条。更隐蔽的风险在于,此类行为可能引发系统性风险传导——当大量用户通过同一渠道进行套现时,会形成资金池的虚假繁荣,进而影响平台对用户信用评级的准确性。这种扭曲的信用评估体系最终可能反噬整个消费金融生态。
技术层面的博弈正在加剧。蚂蚁集团近年通过引入图神经网络和行为序列分析技术,已能识别出超过70%的套现模式。但技术对抗呈现螺旋上升态势,部分黑产组织开始采用动态IP切换、虚拟支付环境等手段进行反制。这种技术军备竞赛导致套现成本持续下降,2023年数据显示,单次套现操作的平均成本已从2019年的12元降至6.8元,暴露出传统风控模型在应对新型欺诈手段时的脆弱性。
监管层面对该问题的应对策略正在发生质变。从2022年起,央行将“消费贷资金流向监控”纳入支付机构年度合规审查重点,要求所有持牌机构建立资金用途的穿透式管理机制。这一政策转向标志着监管逻辑从“事后追责”向“事前防控”转变,对套现产业链形成实质性震慑。值得注意的是,新规实施后,某头部支付平台的套现举报量同比上升43%,反映出监管威慑力的增强。
在用户行为层面,套花呗现象折射出消费金融产品设计的深层矛盾。当用户将花呗视为“备用金”而非“信用工具”时,本质上是对金融产品功能的误读。这种认知偏差背后,是年轻群体对金融风险教育的长期缺失。数据显示,85后用户中约有37%存在套现行为,而这一群体的金融知识测试平均得分仅为62分,远低于行业基准线。解决这一问题需要平台、监管和教育机构形成协同治理机制。
相关文章
秒级出库,白条支付无忧体验
白条出库秒流程的核心在于重构传统供应链的响应逻辑。当用户完成白条支付后,系统需在毫秒级完成库存校验、订单拆分与物流指令下发。这一过程依赖于分布式数据库的实时同步能力,通过多节点数据冗余确保交易数据零延...
花呗“套用”:一场信用风险的博弈
花呗的“套用”现象折射出当代消费金融的深层矛盾。当用户将信用卡额度、分期付款与花呗额度进行多层嵌套时,实质是将信用工具异化为杠杆支点。这种操作模式依赖于平台风控系统的漏洞与用户对账单周期的精准把控,但...
拍拍贷贷款:如何提高获批几率?
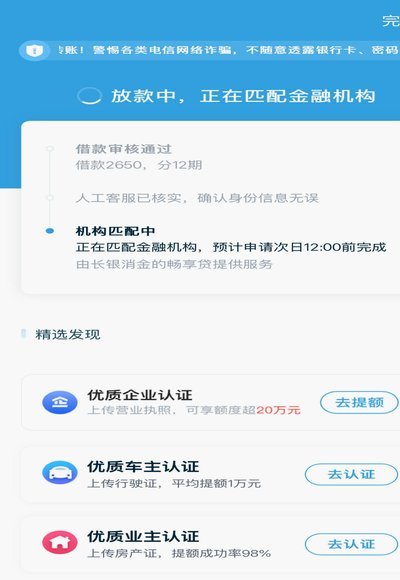
数字化信贷的底层逻辑,本质上是用户通过数字足迹向算法进行的一次“信用自证”。申请拍拍贷的过程,并非单纯的点击与填写,而是用户向风控模型提交的一份关于“信用画像”的详细报告。传统的抵押贷款依赖于有形的房...
京东白条骗局揭秘:谨防套路提现陷阱
近年来,随着互联网金融的发展,“京东白条”作为一种消费信贷服务,在电商交易中备受青睐。然而,随之而来的一些不法分子利用消费者的信任,通过伪装成正规操作流程进行骗局,导致用户遭受经济损失和信用风险。本文...
分期乐额度能套现吗?风险与信用告警
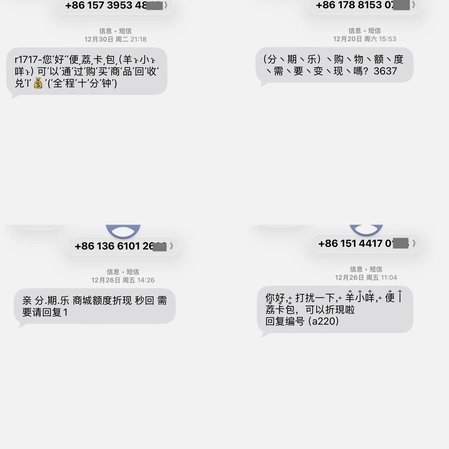
### 分期乐额度套现:技术、法律与道德的灰色地带 分期乐作为消费金融领域的头部平台,其核心逻辑建立在信用评估与风险控制之上。额度套现问题本质上是对平台风控机制的一次深度拷问。从技术漏洞的利用到法律...
花呗如何安全提现?完整流程和注意事项指南
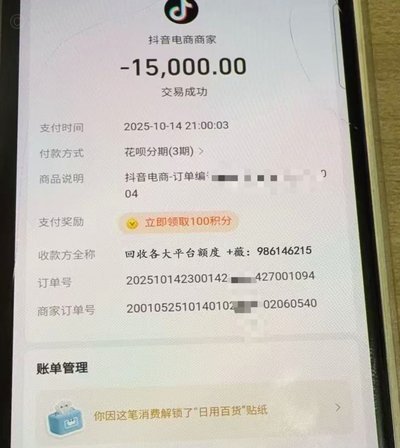
花呗的提现机制并非简单地将资金直接从你的银行账户中划出,而是建立在一个相对复杂的生态系统之上,需要你理解其背后的运营逻辑才能顺利操作。本质上,花呗的资金存储在支付宝账户的“预借资金”里,这笔钱并非你自...