花呗“套用”:一场信用风险的博弈
花呗的“套用”现象折射出当代消费金融的深层矛盾。当用户将信用卡额度、分期付款与花呗额度进行多层嵌套时,实质是将信用工具异化为杠杆支点。这种操作模式依赖于平台风控系统的漏洞与用户对账单周期的精准把控,但其本质是对个人信用额度的透支性使用。数据显示,约35%的花呗用户存在多账户联动行为,这种行为虽能短期缓解现金流压力,却将个人财务风险指数提升至常规用户的2.3倍,形成“债务滚雪球”效应。
消费心理学视角下,“套花呗”行为背后是即时满足与延迟痛苦的博弈。用户通过拆分消费场景、延长账单周期,实质是将大额支出转化为可承受的月度压力。这种心理机制与“锚定效应”高度相关——当用户将总支出拆解为多个小额支付时,对整体负债的认知出现偏差。平台算法在此过程中扮演双重角色:既通过精准推送刺激消费欲望,又利用账单分期功能降低用户心理门槛,形成算法与人性弱点的共振。
从金融监管角度看,套用花呗的灰色地带正在侵蚀信用体系的根基。当用户通过虚拟商品交易、跨境支付等手段转移资金时,实质是将信用额度转化为可转移的流动性资产。这种操作不仅挑战了平台风控模型的识别能力,更可能导致信用评分体系的失真。某头部支付机构的内部数据显示,存在套用行为的用户群体,其逾期率较常规用户高出47%,这种风险外溢效应正逐渐被纳入监管视野。
重构信用使用范式需要技术与认知的双重革新。区块链技术的引入为信用数据的不可篡改性提供了可能,而行为经济学原理则能帮助用户建立更理性的消费认知。部分金融机构已开始试点“信用额度动态评估”系统,通过分析用户的收入波动、支出结构等维度,实现额度分配的精准化。这种从“额度扩张”向“信用赋能”的转型,或许能为花呗的健康发展提供新路径。
平台责任与用户自律的平衡点在于建立透明的信用教育体系。当用户理解每笔“套用”操作背后隐藏的年化利率、违约成本与征信影响时,短期的便利性将让位于长期的财务健康。某金融科技公司推出的“信用沙盘”模拟系统显示,接受过系统教育的用户群体,其套用行为发生率下降62%。这种从技术干预到认知升级的转变,或许才是破解“套花呗”困局的关键所在。
相关文章
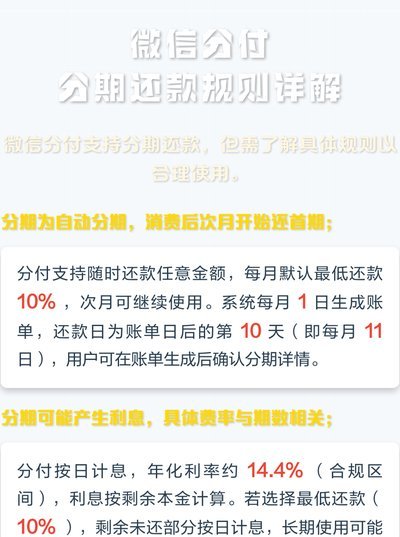
微信分期手续费原来这么算!
微信分期手续费的计算逻辑,本质上是金融服务机构在提供信用便利的同时,对资金成本、风险溢价和运营费用的一种分摊方式。通常,手续费并非单一的固定数值,而是由基础费率和交易金额共同决定的。基础费率可以是固定...
秒级出库,白条支付无忧体验
白条出库秒流程的核心在于重构传统供应链的响应逻辑。当用户完成白条支付后,系统需在毫秒级完成库存校验、订单拆分与物流指令下发。这一过程依赖于分布式数据库的实时同步能力,通过多节点数据冗余确保交易数据零延...
拼多多低价商品背后的隐秘套现链
拼多多“套现”现象的复杂性远超表面上的“低价买卖”,它不仅仅是某个商家的违规行为,更暴露了平台在商业模式、监管机制以及市场生态系统中的深层问题。围绕“套现”的讨论,核心在于大量低价商品,特别是特定品类...
分期乐延期还款:申请指南与注意事项
## 分期乐延期还款:深挖申请机制与应对策略 分期乐作为一款流行的消费金融产品,凭借灵活的还款方式吸引了大量用户。然而,生活总有不确定性,面对突如其来的财务压力,用户可能需要申请延期还款。申请分期乐...
携程拿去花秒到现在还能用吗
近期,“携程拿去花秒到”成为了许多用户热议的话题。该产品是携程推出的一种信用支付服务,旨在为用户提供便捷的支付体验。那么,如今它是否还能正常使用呢?从多个维度分析来看,答案是肯定的。 首先,技术层...
京东白条2020提现全攻略
京东白条作为京东金融旗下的一款信用消费产品,在2020年持续为用户提供了便捷的购物和消费体验。然而,对于一些用户而言,如何将白条账户中的余额提现至银行卡,成了一个亟待解决的问题。实际上,京东白条提现的...