关闭花呗后还能重新开通吗
花呗关闭后的信用评估逻辑存在显著的动态调整机制。支付宝的风控系统会持续追踪用户行为轨迹,当账户突然终止使用时,系统会触发异常行为监测。这种断层式操作可能被解读为风险信号,导致信用评分出现阶段性波动。但需注意,系统并非静态判定,而是基于多维数据模型进行实时评估。例如,若用户在关闭前保持稳定的还款记录,且账户活跃度未出现断崖式下降,系统可能不会立即降低信用等级。关键在于关闭操作是否伴随其他异常行为,如频繁更换绑定银行卡或突然注销关联账户。
重新开通的难度主要取决于用户信用画像的完整性。支付宝的信用评估体系包含消费频次、还款稳定性、账户活跃度等20余项指标。当用户主动关闭花呗时,系统会记录该行为作为信用特征之一。但若用户在关闭后仍保持其他支付宝生态的活跃度,如持续使用借呗、余额宝或完成实名认证,系统会通过这些数据重建信用关联。值得注意的是,部分用户在关闭花呗后,通过绑定新银行卡或更换手机号码,可能触发二次风控校验,此时需提供额外的实名认证材料以完成身份核验。
支付宝的信用恢复周期与用户行为模式高度相关。对于长期未使用的账户,系统会逐步降低信用权重,但并非绝对封存。当用户重新启用花呗时,系统会根据最近的信用表现进行动态评估。例如,若用户在关闭期间保持稳定的芝麻信用分,且其他支付宝服务使用频率未明显下降,重新开通的难度会显著降低。但若用户在关闭后出现消费断层或账户闲置,系统可能要求更严格的信用证明,如提供近3个月的消费流水或社交关系链验证。
值得注意的是,支付宝的信用评估存在隐性的时间衰减效应。当用户关闭花呗超过6个月,系统会将该账户纳入长期休眠管理,此时重新开通需要通过更复杂的信用重建流程。但这一机制并非绝对,部分用户通过持续使用其他金融产品或参与支付宝的信用激励活动,仍可逐步恢复信用权重。关键在于用户能否在关闭后维持稳定的信用行为,避免因长时间闲置导致信用画像的断层化。
相关文章
白条逾期协商技巧:轻松还款指南
白条逾期后协商延期还款的核心在于建立有效的沟通机制。用户需在逾期后第一时间联系客服,说明实际情况时需提供清晰的证据链,如收入证明、医疗费用单据或突发事件说明。平台对延期申请的评估标准通常包括还款意愿与...
羊小咩购物额度会影响借款额度吗
近年来,随着金融科技的快速发展,越来越多的人群开始接触到各种各样的线上金融服务。其中,“羊小咩”这类以购物额度为主打服务的应用程序吸引了大量用户。但随之而来的一个疑问也应运而生:“有了一定数量的购物额...
是正规的吗?信任为何成为稀缺品
### 社会信任的脆弱性:当"正规"成为稀缺资源 信任,曾被视为社会运行的润滑剂。然而在当下,当我们不断被问及"这是不是正规的"时,似乎已然陷入一个奇特的认知困境——正规性不再是理所当然的存在,而...
花呗套现:收益与风险背后的真相
“套现花呗平台出多少钱”这个问题,远非简单的数字游戏,它触及了支付体系的底层逻辑,揭示了数字经济的风险与挑战。要评估这个数字,首先需要理解花呗的运作模式。花呗并非一个独立的资金池,而是依托支付宝的资金...
鹿优选提现:全流程详解与注意事项
鹿优选回收提现流程以账户绑定为起点,需确保用户身份信息与平台注册资料完全匹配。系统通过OCR技术校验身份证件时,会自动识别证件号码与有效期,若存在模糊或涂改痕迹,将触发人工复核环节。此阶段需用户主动提...
微信分付提现后的资金使用方法
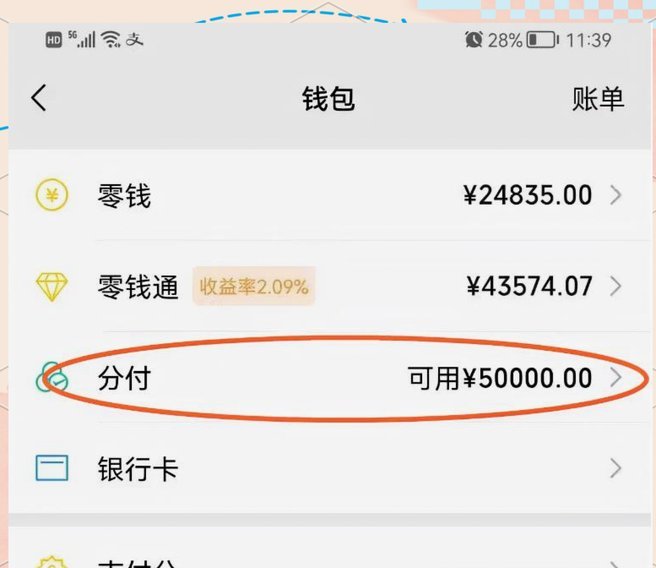
微信分付的便捷性和高效性,使其成为众多商家和个人进行交易的首选。但对于一部分人来说,将微信分付套出来现金的使用目的或许显得模糊不清。这背后的原因,在于人们对“提取”这一行为本身的理解有限。 并非所有...