花呗套玩:风险与防范
近年来,随着互联网金融的快速发展,“花呗”等信用支付工具成为了日常生活中的常见选择。然而,在享受其便捷的同时,也出现了一种被称为“花呗套玩”的现象。这种行为主要是利用信用卡、现金贷等方式获取资金,然后在短时间内多次使用花呗进行消费,以达到短期内循环使用资金的目的。
从金融安全的角度来看,“花呗套玩”不仅增加了个人的债务风险,还可能引发信用体系的混乱。一方面,频繁的借贷和还款行为可能会对用户的信用评分产生不利影响;另一方面,这种短期、高频次的资金流动模式也可能导致金融机构难以准确评估借款人的偿还能力,从而增加金融系统的整体风险。
从法律角度来看,“花呗套玩”是否构成违法行为则需要具体情况具体分析。如果该行为是为了恶意逃避债务或诈骗等目的进行,则可能涉及到欺诈或者非法集资等问题;若仅是出于个人财务管理和资金利用考虑,则一般不会被视为违法。
总之,面对“花呗套玩”的现象,用户应当保持理性消费的态度,合理规划自己的信用额度,并且在使用过程中注意维护个人信用记录。同时,金融机构也应加强风险控制机制建设,提升对异常交易行为的识别能力,共同营造健康的金融生态环境。
相关文章
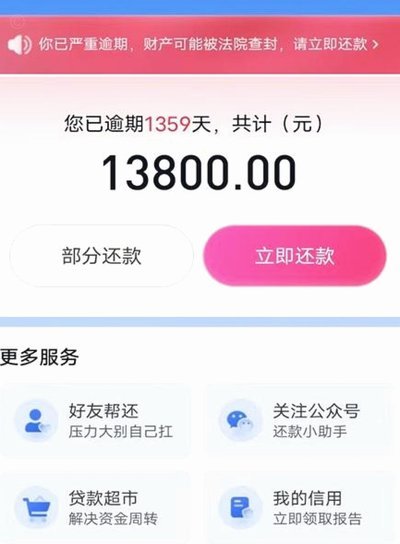
分期乐如何取消借款避免损失
随着互联网金融的蓬勃发展,分期乐这类借贷平台已经成为消费者解决短期资金需求的重要渠道。然而,在享受便捷的同时,很多人可能会遇到需要取消借款的情况,比如因突发状况改变了原有消费计划或是发现更好的投资机会...
拿券照花,谁在理智?
在这个物质日益丰富的时代,我们常常被各种促销活动和折扣信息所包围。一些商家为了吸引消费者,会推出“套券”、“满减卡”等优惠措施。这些优惠券往往可以在特定的时间段内使用,并且可以与其他优惠叠加。然而,在...
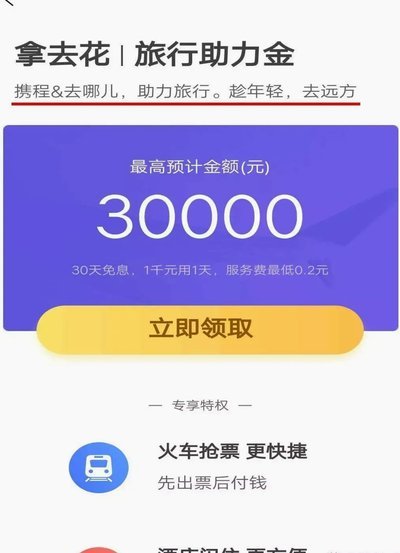
消费信贷提现难,多重因素成因
最近,“拿去花取现未成功”的案例引起了广泛关注,这类问题多发生在消费金融平台中。用户在申请了小额信贷服务后,在规定的时间内未能将资金提取至指定账户或银行卡。这背后的原因复杂多样,涉及到技术、政策以及消...
乐钜惠退款:深度攻略与技巧
会员退款流程的深层解析,绝非简单地遵循几步点击操作。它本质上是一场跨越平台政策、消费者权益和内部风控机制的博弈。在处理“乐钜惠会员退款”这类涉及数字服务付费的纠纷时,用户首先必须建立起对该服务商政策边...
携程拿去花秒到提现攻略解析
携程“拿去花秒到”作为消费金融产品,其提现机制与传统信贷平台存在显著差异。平台通过预授权冻结用户账户资金的方式实现“先享后付”,提现操作本质上是解冻已冻结资金并划转至指定账户。用户需在携程APP内完成...
花呗套现背后的用户行为与平台漏洞博弈
“花呗套提现”并非简单的欺诈行为,而是一种巧妙利用金融工具的风险管理策略,更重要的是,它揭示了用户行为习惯和平台安全漏洞之间的微妙关系。从我的角度来看,这种行为的核心在于对资金流动的精准预测和对平台风...