得物账户余额如何提现两种方式对比
得物,一个集潮流购物、鉴定与社区交流为一体的在线平台,为用户提供了多样化的支付方式。关于得物账户余额提现的方式,主要有两种途径,分别为线上提现和线下提现。 线上提现是最便捷的提现方式,用户可以通过得...
花呗套钱是什么?揭秘背后的违规成本及征信受损风险
所谓的“花呗套钱”,本质上是利用虚假交易将消费信贷额度转化为可用现金流的行为。用户通常通过与商家或中介串通,虚构商品买卖关系,在支付款项后通过特定渠道收回资金。这种操作绕过了平台设定的场景限制,使得原...
分付提现真的24小时到账吗?
分付提现的到账时效受多重因素交织影响,核心在于资金流转链条的每个环节都存在潜在延迟。平台方通常宣称的“24小时到账”是理想状态下的承诺,实际体验可能因银行间清算系统运行时段、风控模型实时校验、以及用户...
新型支付方式解析
近年来,随着金融科技的发展和消费者支付习惯的变化,“白条现金组合支付”这一模式逐渐成为电商和线上购物领域的一个重要工具。简单来说,这种支付方式允许用户将部分订单金额使用阿里巴巴旗下的蚂蚁金服提供的信用...
分付如何被套现
分付套钱现象的出现,本质上是用户对信用支付产品规则漏洞的试探性利用。这种操作通常通过拆分交易、虚构消费场景或利用平台风控盲区实现资金转移,其核心逻辑在于将大额资金需求拆解为多个符合授信标准的小额分期。...
美团月付能提现到银行卡吗?深度解析资金安全机制
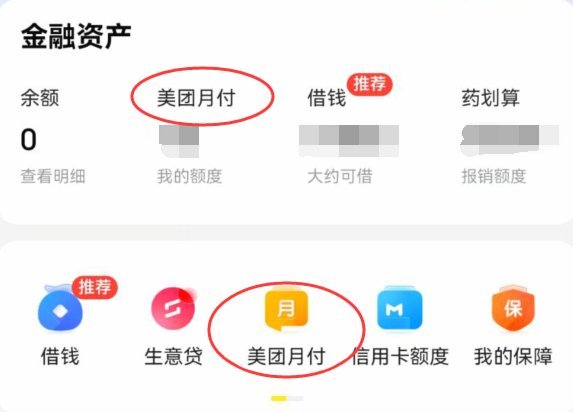
美团月付的本质运作模式,绝非一个简单可提取的现金储备池。深入解析其机制后会发现,它更接近于一种基于消费周期的信用额度管理系统和资源预授权支付工具。核心问题首先在于识别这笔资金的属性:它在很大程度上是与...
携程拿去花提现攻略 Revealed
携程拿去花本质是平台面向用户的信贷服务,资金流向受到严格的监管与系统监控。当用户在使用该功能进行消费时,款项直接划转至服务商或商户的官方账户用于完成订单支付,这并非传统意义上的现金存取行为。所谓通过特...
信用卡额度如何合理利用避免风险陷阱
信用卡额度本质是银行基于风险评估赋予的消费信贷工具,并非等同于无息现金提款通道。许多用户误将消费场景视为资金周转的手段,试图通过特定商户类型规避监管限制,实则触碰了风控红线。金融机构对交易链路有着严密...
拿去花套现安全吗?解析其潜在风险与规范举报流程
所谓的“拿去花套现”行为,从金融风险和法律合规角度审视,本身就构成了一个高度危险的陷阱。这种操作模式的核心本质并非金钱周转,而是绕过资金流向真实用途的非法变现过程。深挖这一环节,我们看到的是一个缺乏完...
羊小咩提现:安全溯源机制
羊小咩的资金提取机制依赖于多层加密架构与分布式账本技术,其核心在于通过智能合约实现资金流转的不可逆性。用户需在平台内完成身份认证后,通过API接口调用预设的提取指令,系统会自动校验账户余额与提现限额。...