花呗套现:风险与合法性
近年来,随着互联网金融产品的普及,“花呗”作为一种信用支付工具受到了广泛欢迎。然而,围绕“套现花呗平台”的讨论也日益增多。首先需要明确的是,在法律框架下,任何形式的“套现”行为都需谨慎对待。根据我国相...
[Mock] 收到 prompt: "你是一位资深的标题创作专家,需要为文章重写一个更自然...
许多用户误以为通过微信渠道借款,还款就只需在零钱或支付渠道操作,这种认知偏差极易导致逾期风险。实际上,资金发放的入口与资金扣回的路径并非天然对应,平台系统后台可能绑定了特定的借记卡进行自动扣款。因此在...
微信分付套现:风险与隐患
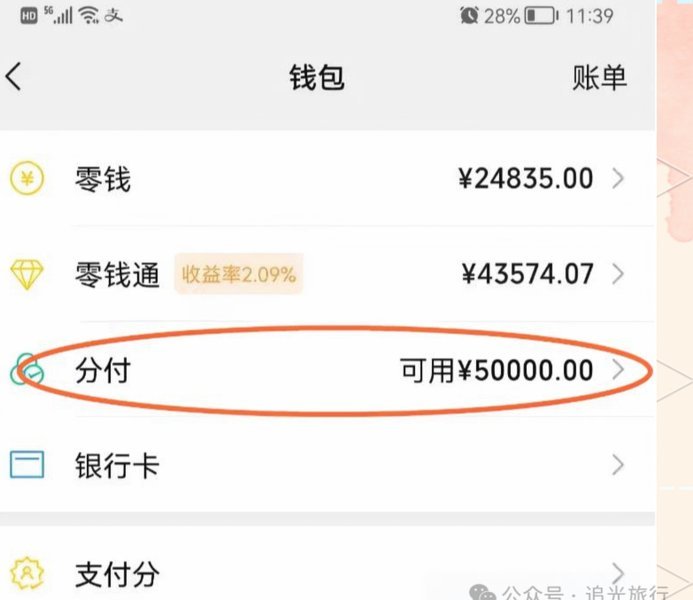
微信分付作为腾讯旗下支付工具的衍生产品,其本质是基于用户信用评估的短期资金周转服务。平台通过算法模型对用户消费行为、社交关系链及还款记录进行多维建模,从而确定授信额度与利率水平。所谓“套出来几个点”,...
套现型网店低成本获客策略解析
**流量洼地与精准需求错配:低成本获客的生态位捕捉** 套现型网店的核心逻辑并非建立可持续的品牌价值,而是追求在短时间内完成极高的资金周转率。因此,他们的获客策略必然规避主流平台的流量门槛和真实的购...
羊小咩购物与安诚小铺、助富掌柜的资金链风险解析
当前互联网商业生态日益复杂,各类购物平台与金融服务工具的整合成为关注的焦点。然而,当涉及到不同体系间的业务对接,尤其是像羊小咩购物与安诚小铺、nk 助富掌柜这类涉及资金流转的场景时,参与者往往容易陷入...
“拿去花”套现:商家微信现金支付到底算违法吗
“拿去花套现商家微信现金”现象,表面上看似简单的一笔交易,实则蕴藏着一个复杂的金融生态链和潜在的法律风险。将个人账户用于代付,尤其涉及商家的现金支付,并非单纯的行为不规范,而是对金融监管体系的一次冲击...
鹿优选套现额度的技巧与风险
鹿优选的额度本质是平台基于用户信用评估提供的可循环授信额度,其设计初衷是通过消费场景引导资金流转。套现行为的核心逻辑在于突破平台设定的消费场景限制,将授信额度转化为可支配的现金资产。这种操作通常需要绕...
花呗套现12000手续费多少
花呗套取12000元,涉及的费用远比简单计算利息复杂,它是一项风险极高的行为,其涉及的手续费、潜在风险和法律后果需要深入理解。核心问题在于,花呗本身的设计并非为了套取资金,而是消费信贷工具。因此,任何...
花呗关闭指南:安全操作不伤信用
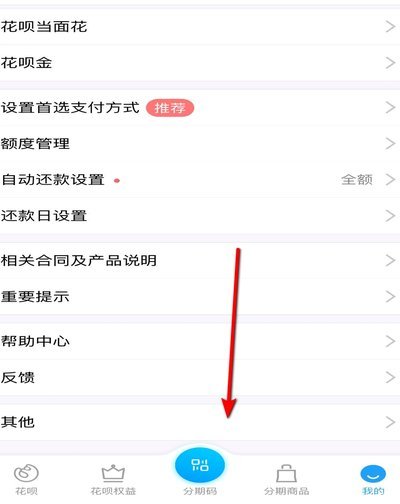
花呗作为支付宝生态中的信用支付工具,其关闭流程涉及多重风控逻辑与用户行为分析。系统会通过消费频次、还款记录、账户活跃度等维度评估用户风险等级,进而决定是否允许主动关闭。高风险账户通常需要先完成欠款清偿...
美团如何提现到银行卡
很多人搜索“美团可取现金”时,脑海中或许浮现出街边的 ATM 或银行柜台场景。这种认知偏差源于对数字金融基础设施的误解。美团本质上是一个生活服务平台,其资金流转完全依托于虚拟账户体系,不存在实体内的现...