巧用花呗提升信用额度技巧
花呗额度的动态调整机制本质上是基于用户消费行为的信用评估模型。高频次的分期付款与消费场景的多样性会显著提升系统对用户消费能力的判断。例如在电商购物场景中,选择分期付款而非一次性支付,系统会将该行为解读为消费意愿的强化信号。但需注意,过度依赖分期可能导致账单周期内的资金周转压力,建议将分期额度控制在月收入的30%以内,同时搭配信用卡的灵活还款功能形成资金缓冲带。
信用评分体系对消费频次与金额的敏感度存在非线性关系。当用户月度消费次数突破15次且单笔金额维持在500元
账单管理的优化策略应着重于还款时间的精准把控。系统对还款时间的敏感度体现在账单日与还款日的间隔周期上,当间隔超过25天时,系统会将该行为判定为资金周转能力的提升信号。但需注意,过长的间隔可能引发逾期风险,建议将还款时间控制在账单日后15天至22天之间。同时可利用花呗的账单分期功能,将大额消费拆分为3期或6期,通过降低单期还款压力来维持良好的信用记录。
风险控制的核心在于建立资金流动性预警机制。当月度账单金额超过月收入的60%时,系统会自动触发额度调整的风控阈值。此时可借助第三方借贷平台的灵活还款功能,将花呗账单与信用卡额度进行组合管理。但需注意,过度依赖外部融资可能形成债务闭环,建议将外部融资比例控制在月支出的20%以内。同时可利用花呗的账单分期功能,将大额消费拆分为3期或6期,通过降低单期还款压力来维持良好的信用记录。
相关文章
微信分期付:套现难在哪?
微信分期付的底层逻辑建立在消费场景与金融授信的绑定关系上,其资金流转路径与传统信用卡分期存在本质差异。平台通过商户接入协议将分期额度嵌入消费场景,用户支付时系统自动划拨资金至合作金融机构账户,而非直接...
得物月付用不了?这样解决!
面对“得物月付怎么使用不了”的问题,不少用户感到困惑。首先,需要明确的是,“得物”是电商平台中的一款信用支付工具,主要针对购买商品提供分期付款服务。如果用户遇到无法使用月付的情况,可以从以下几个方面进...
白条取现到账多久?如何取消?
### 白条取现当天到账吗? 白条作为蚂蚁集团旗下信用支付产品,其取现到账时间与传统借记卡或信用卡存在显著差异。根据蚂蚁金服官方公布的规则,白条取现资金在提交申请后的2小时内即可到账,但实际到账时间...
花呗套钱取消,监管收紧引风险
“花呗套钱”本质上是对信用额度功能的异化利用,它试图打破“消费支付”这一既定轨道,将原本用于购买商品的授信额度,通过非正规的路径转化为具有流动性的现金。这种行为通过虚构交易、中转支付等手段,试图实现信...
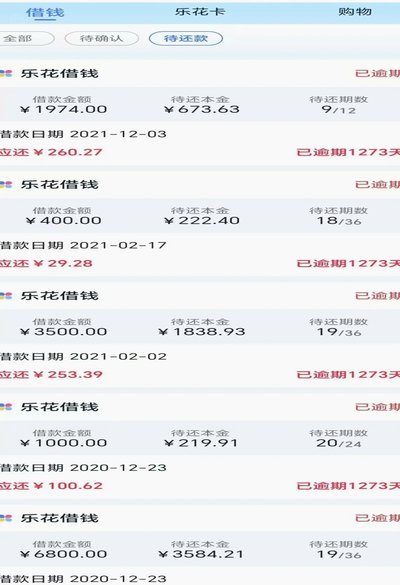
分期乐可用额度:如何查看和提升?
分期乐的可用额度并非一个静态的数字,而是根据你的信用状况、还款记录和平台的算法动态调整的。理解这个调整机制,并掌握查询方法,对有效利用分期乐借款至关重要。最初申请分期乐时,平台会根据你的征信报告、收入...
网贷平台:那些隐藏的套路
网贷平台的“套路”并非单一行为,而是一种精心设计的生态系统,其核心在于利用用户的心理弱点和信息不对称,将风险转化为收益。这些“套路”并非由单一平台发起,而是由整个行业共同演化出的,涵盖了宣传、产品设计...