揭秘美团月付套现骗局防范指南
深度分析“美团月付套现电话微信”这类虚假金融诱导行为的本质,其核心问题绝非一个简单的“设置开关”能够关闭,而是一场多维度的信息茧房与金融风险陷阱的交织。这些诈骗模式高度依赖于对用户心理的预判,以及对主流生活服务平台(如美团)业务流程的误用与模仿。从专业的风险管理角度审视,我们必须认知到,任何声称通过单一操作就能“彻底关闭”此类联络的说法,本身就是利用用户的信息差进行二次误导。识别关键,在于破解其行为逻辑链条:它们从合法的支付链路切入,伪装成“回款确认”、“资金周转提醒”,从而绕过用户基于平台信任建立的天然防线。真正需要的,是用户对金融信息进行系统性的二次校验能力,将平台背书的单点信任,升级为需要多方验证的风险评估模型。
此类诈骗的传播载体具有极强的隐蔽性和渗透性。它们不会单一地依靠电话呼叫,而是构建了一个“电话-微信-平台消息”的复合式欺诈生态圈。电话作为首次接触的引流钩子,往往使用AI语音克隆技术,模仿客服的语境,制造即时紧迫感。而微信则作为信息传递和深度绑定环节,通过发送看似是平台内部流程的“通知截图”或“群组链接”,进一步误导受害者。要阻止这种信息流的恶意渗透,不能只依赖简单的手机拦截功能,更需要建立一套“信息来源溯源机制”。用户必须训练自己辨识消息背后的水印和水印链条,识别出那些声称具有“内部权限”、“特殊账户”的模糊概念。任何要求通过非官方渠道进行“特殊操作”或“立即转账”的指令,都应视为高风险警报。
从更高级的风险防护角度来看,用户应将自身视为最不可替代的“安全系统”。传统的关闭方式仅停留在技术层面,而专业防御应建立在思维模型的升级上。我们必须理解“套现”行为本身就是违规的金融操作,任何以“解决资金周转困难”为诱饵的话术,其本质都是对资金属性的非法改变。当美团或任何主流商业平台发起真实通知时,其消息流转会遵循严格的、公开可查的路径。因此,专业的防御策略是“路径质疑”原则:当收到的任何关于资金回款的消息,没有清晰的、可追溯的业务流水号、明确的资金流向方,以及官方签名认证(如实名制的平台小号),就应当立即切断互动,并将其视为潜在的钓鱼企图。
最终,对于这种系统性的诈骗困扰,最佳的“关闭”方式,并非是技术层面的屏蔽,而是提升整个社会群体对数字金融风险的集体免疫力。这要求监管机构、平台方和个人用户形成一个协同的网络。平台方需要提升风控模型的实时拦截能力,对异常的、具有高诱导性的自动化消息流进行即时阻断;而个人用户,则必须建立起对“完美叙事”的批判性思维。任何涉及模糊概念、高额利息、私密操作的金融信息,在互联网时代,都具备较高的可疑性。将注意力从“如何关闭”转移到“如何识别恶意行为链”,才是从根本上瓦解诈骗产业链,实现最彻底的防护。
相关文章
拿去花卡能提现吗?解决方法
拿去花卡能否提现,核心取决于其本质属性与发卡机构的规则设计。若该卡属于预付消费卡,通常不具备提现功能,其资金流向被严格限定在指定商户或平台内。此类卡的本质是消费凭证而非支付工具,提现可能涉及资金回流风...
黄金现货交易价
黄金现货交易价的波动本质是多重市场力量的动态博弈。全球央行购金需求与矿业公司产量调整构成基础供需框架,但短期价格更多受美元指数、美债收益率及地缘政治风险的即时冲击。2023年美联储激进加息周期中,黄金...
潮金币如何提现到微信
潮金币,这个得物平台上独特的虚拟货币,不仅仅是交易的媒介,更是一种价值储存的工具。它的出现,极大地提升了平台内部的交易效率,同时也为用户提供了更为灵活的资金流转方式。潮金币的使用场景非常广泛,从购买商...
分期乐额度变现新路径:赋能供应链商家
实现“分期乐额度”的商家变现,本质上不是寻找一次性折扣,而是在构建一个基于**信用溢价**和**现金流匹配**的生态系统。这需要将你手中的潜在支付能力,精准地嫁接到那些最需要资金周转、但又缺乏稳定融资...
同城解绑银行卡指南
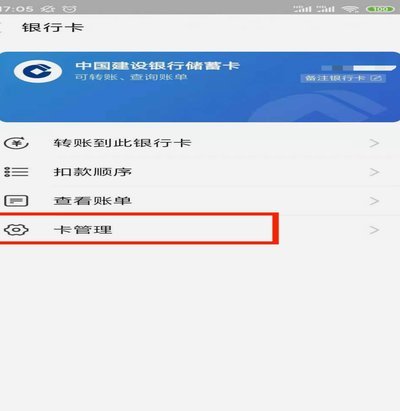
## 同城解绑银行卡:一场隐形的数据资产迁移 “同城”作为国内新兴的金融科技公司,其便捷的支付方式和灵活的信用管理模式吸引了大量用户。然而,随着个人财务需求的调整,用户们开始意识到,维持过多的关联账...
如何查看分期乐额度最全指南
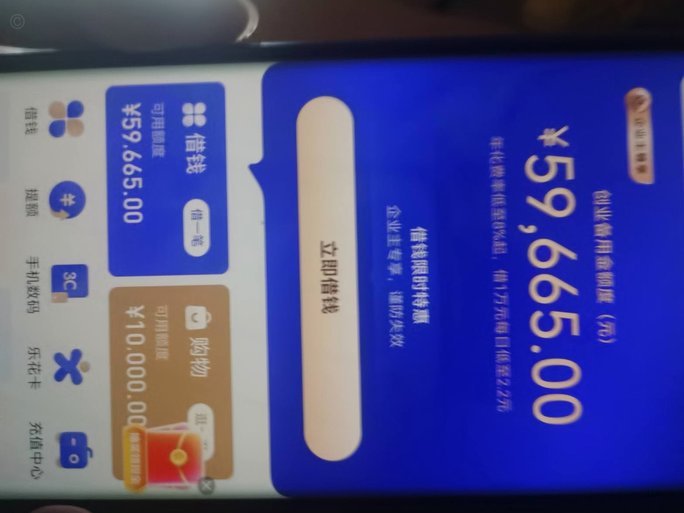
分期乐的额度查看路径需要用户主动触发系统权限,而非被动等待通知。在App内完成实名认证后,进入「我的」页面,点击「额度」选项即可查看当前可用额度。该数值受多维度数据影响,包括用户信用评分、历史还款记录...