微信分付:如何提升信用额度
微信分付作为腾讯生态内的信用支付工具,其设计初衷是为用户提供便捷的消费场景。从技术架构角度看,该功能依托微信支付的庞大用户基数与消费数据,通过算法模型对用户信用进行动态评估。不同于传统信用卡的额度审批,微信分付更强调场景化消费能力的即时验证,例如在商家端完成交易后触发额度释放。这种设计逻辑使得用户在特定消费场景中能获得临时信用额度,而非单纯的现金提取。
在实际应用中,微信分付的额度释放具有明显的场景依赖性。例如在高频消费场景如外卖、便利店等,系统会根据用户历史消费频次、支付习惯进行实时授信。这种机制与信用卡的预授信存在本质差异,前者更侧重于消费行为的即时验证,后者则依赖于固定的信用评分。用户若想提升额度,需通过持续的合规消费行为积累信用数据,而非通过异常操作获取短期利益。
从风险控制维度观察,微信分付的额度管理包含多重风控节点。系统会在交易前进行风险评估,对异常消费行为如频繁大额提现、跨地域消费等设置阈值限制。这种动态风控体系与传统信用卡的静态额度管理形成对比,前者能更灵活应对消费场景的变化,后者则更依赖于固定额度的审批流程。用户在使用过程中需注意,任何偏离正常消费模式的行为都可能触发风控机制。
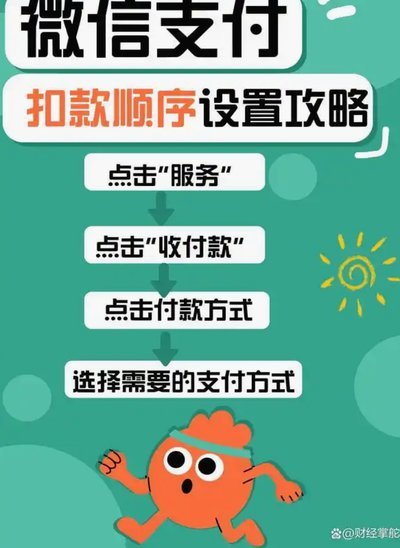
对于普通用户而言,微信分付的核心价值在于其与微信生态的深度整合。通过绑定微信支付、小程序等场景,用户能获得更便捷的信用支付体验。例如在公众号文章打赏、线上课程购买等场景中,分付功能可作为支付手段,而无需依赖传统信用卡。这种场景化支付方式既降低了用户对现金的依赖,也提升了消费的便利性。但需注意,所有操作均需在合规框架内进行,避免因违规行为导致账户受限。
相关文章
花呗到期怎么办?
面对拿去花额度到期的情况,很多人可能会感到手足无措,特别是对于首次使用者来说。首先,要明确“拿去花”通常指的是互联网消费金融产品,这类产品额度到期处理的方式因平台而异,但大体可以分为几种常见情况。用户...
如何在分期乐安全注销账户并更换身份证信息
分期乐平台作为一个流行的消费金融产品,为众多用户提供便捷的购物体验。然而,在某些情况下,用户可能需要注销账户或更改绑定身份证信息。这一过程看似简单,但其实需要注意多个步骤以确保顺利完成,并且不会影响到...
拍拍贷借款攻略:如何提现与完成还款详解
拍拍贷作为一款知名的在线借贷平台,为用户提供便捷的借款服务。用户可以通过该平台快速申请借款,并将其用于各种用途。然而,在实际操作中,许多用户关心的是如何通过拍拍贷顺利取得现金并完成还款的过程。 首先...
专业揭秘:手机回收背后的秒到账与硬核定价逻辑
二手电子产品回收的本质,并非简单的价格买卖,而是一场复杂的价值链重构与流通确认。当市场出现“商家揭秘”这样的说辞时,其焦点落点绝非单纯的信任建立,而是深层机制的不透明性所导致的价值错配问题。真正的专业...
花呗使用的平台有哪些
花呗作为支付宝生态中的信用支付工具,其应用场景已从最初的电商消费延伸至多元化的生活服务领域。当前主流电商平台仍占据核心地位,淘宝、京东、拼多多等平台通过与花呗的深度绑定,构建起覆盖日常消费的支付网络。...
如何灵活运用便利卡包购物额度
便利卡包的额度设计往往以预设消费场景为核心,但实际使用中存在多重变量影响最终可支配额度。例如,部分卡包通过绑定特定商户或服务,会触发动态额度调整机制。当用户在合作商户消费时,系统可能根据交易频次、金额...