花呗套现:玩法与风险
套花呗的本质是用户通过非合规手段绕过平台风控体系,将消费额度转化为可支配资金的行为。这种操作通常涉及虚构交易场景、利用他人账户额度或通过第三方工具拆分支付等路径。其核心逻辑在于利用花呗的信用授权机制与资金清算周期之间的时差,将信用额度转化为短期可用资金。此类操作在电商促销高峰期尤为普遍,部分用户通过购买虚拟商品后转售、或利用退货机制套取差价,形成资金闭环。但这种行为实质上是将信用工具异化为融资渠道,既违背平台规则,也存在较高的法律风险。
从金融行为学角度看,套花呗现象折射出消费金融产品设计的漏洞。花呗的授信模型主要基于用户历史消费数据、还款记录等维度,但对资金用途的监控存在天然局限。当用户通过虚构交易将额度转化为可支配资金时,实质上是将信用额度作为抵押品进行拆解。这种操作在短期内可能降低用户的资金成本,但长期会扭曲平台的风险定价机制,导致授信模型失真。部分商家甚至通过诱导用户套用花呗完成虚假交易,将平台信用体系转化为促销工具,进一步加剧了资金流向的不可控性。
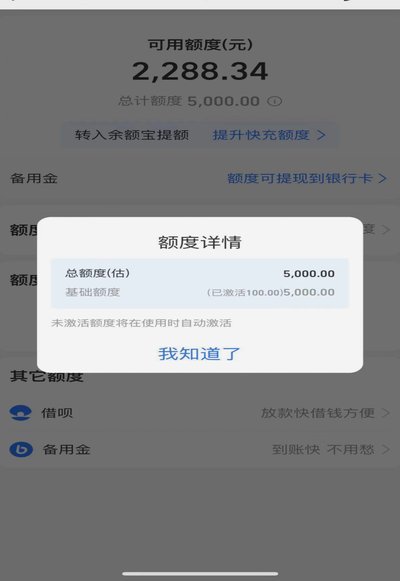
平台监管的滞后性为套花呗行为提供了生存空间。尽管支付宝已建立多重风控机制,但技术手段始终难以完全覆盖所有套现路径。例如,通过境外服务器生成虚假订单、利用灰产链条进行资金划转等操作,往往能在系统监控盲区完成套取。这种博弈促使平台不断升级风控模型,但技术升级与套现手段的迭代始终存在时间差。更深层的问题在于,当信用额度被频繁用于非消费场景时,平台的信用评估体系将面临数据失真的挑战,可能影响整个信用生态的稳定性。
套花呗行为对用户个体的负面影响远超短期资金收益。一旦被平台识别为套现行为,用户将面临额度冻结、信用评分下调甚至账户封禁的后果。部分用户为规避检测,采用多账户协同操作,反而增加了被系统判定为异常行为的概率。更隐蔽的风险在于,当套现资金用于偿还其他债务时,可能形成债务滚雪球效应,最终导致个人财务状况恶化。平台虽未明文禁止额度转移,但将信用工具异化为融资渠道的行为,本质上是将金融风险转嫁给用户自身。
监管层面对套花呗现象的治理正在趋严。2023年央行发布的《关于规范支付机构业务开展的通知》明确要求支付机构强化交易真实性审核,对异常资金流动实施穿透式监管。部分平台已开始将用户行为模式纳入风控模型,通过分析交易频次、资金流向与消费场景的匹配度,识别潜在套现行为。但技术手段的完善需要时间,当前仍存在监管盲区。用户若试图通过套花呗缓解短期资金压力,需权衡潜在的信用损失与法律风险,避免陷入更复杂的财务困境。
相关文章
花呗收款多久到账?别信“秒”!
花呗的收款体验,尤其是对商户而言,“秒到账”这个词长期以来一直伴随着讨论。实际上,花呗的收款速度并非总是“秒”,而是存在一个由多种因素共同决定的时间链条。理解这个过程的关键在于,花呗的支付体系并非一个...
借钱不还后果严重
### 借钱不还的后果与应对策略 一旦借款人选择忽略或未能按时归还通过拍拍贷款平台借得的资金,这不仅会对个人信用产生负面影响,还将触发一系列法律和经济上的后果。首先,逾期未还款会导致借款人的信用评分...
探秘美团备用金:用户与商家的双重价值
美团备用金并非简单的储值卡,而是一个构建在美团生态内,旨在提升用户粘性与商家现金流的金融工具。它的核心机制在于预先锁定用户消费能力,允许商家在用户授权的前提下,先行获取资金用于运营。这与传统预售模式有...
花呗套现:收益与风险背后的真相
“套现花呗平台出多少钱”这个问题,远非简单的数字游戏,它触及了支付体系的底层逻辑,揭示了数字经济的风险与挑战。要评估这个数字,首先需要理解花呗的运作模式。花呗并非一个独立的资金池,而是依托支付宝的资金...
白条出来查账还款怎么回事
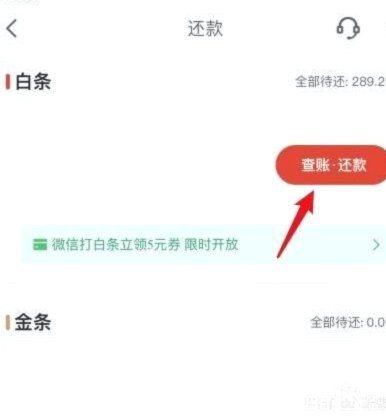
近日,“白条查账还款”这一话题在社交网络上引起广泛讨论。所谓的“白条”,实际上是阿里巴巴旗下的蚂蚁金服推出的一种互联网消费金融产品,允许用户在淘宝、天猫等电商平台或饿了么等平台上“先消费后付款”,但必...
专业揭秘:手机回收背后的秒到账与硬核定价逻辑
二手电子产品回收的本质,并非简单的价格买卖,而是一场复杂的价值链重构与流通确认。当市场出现“商家揭秘”这样的说辞时,其焦点落点绝非单纯的信任建立,而是深层机制的不透明性所导致的价值错配问题。真正的专业...