分付如何转给个人:钱的流动之道
“分付怎么转给个人出来的钱”这个问题,远不止于简单的资金流转,它触及了商业模式、合同执行、风险控制以及信任建立等多个核心层面。传统的“分付”模式,无论是采购款项、劳务报酬还是项目合作,其本质都是将总价值分解成若干部分,对应不同的权利或成果。然而,当这些“分付”要转给个人时,往往会产生一系列的挑战:缺乏统一的账户体系,银行手续费高昂,跨境汇款复杂且成本巨大,甚至可能面临个人银行账户的限制或监管风险。更深层次的问题在于,许多“分付”的背后,是基于对未来成果的不确定性。如果成果未按预期产生,导致资金无法及时到位,便会形成严重的现金流压力。因此,要真正解决“分付怎么转给个人出来的钱”这个问题,必须从根本上优化整个分付机制,而非仅仅关注资金的转移路径。我们需要构建一个涵盖风险评估、资金保障、结算机制等多重要素的生态系统,确保资金的有效流动与个人权益的实现。
解决这一问题的关键在于,更全面地理解“分付”的本质,并将其转化为一种可量化的、可追踪的价值交换。例如,在软件开发项目中,如果分付基于“里程碑”而非“已完成的功能”,就更容易产生争议。因此,建议采用基于“里程碑”的支付方式,同时设置明确的验收标准和验收流程,确保双方对成果的理解一致。此外,引入第三方支付平台,可以有效降低手续费,提高支付效率,并提供交易记录,增强可追溯性。更重要的是,建立事前风险评估机制,对未来成果的可能变数进行预估,并设定相应的风险补偿机制。这不仅能有效规避潜在的资金损失,还能增强各方的信任感,促成更稳定的合作关系。 关键在于将“分付”从单纯的资金转移,转变为一个包含价值确认、风险分担和持续沟通的循环过程。
考虑到个人收款的特殊性,特别是当“分付”涉及大量资金或跨地域时,需要格外重视合规性问题。许多银行对个人收款存在一定的限制,例如账户余额限制、交易额限制、以及对特定行业或类型的收款的审查。因此,积极与银行沟通,明确收款目的和资金来源,可以有效缓解银行的疑虑。同时,利用区块链技术,建立透明、可追溯的交易记录,可以增强交易的可信度,并降低银行的审查风险。更进一步,可以探索利用数字货币进行跨境转账,虽然存在一定的波动性,但其手续费通常低于传统银行汇款,且交易速度更快。 但无论采用何种方式,都必须严格遵守相关法律法规,确保资金的合法性,避免不必要的法律风险。
最后,要真正实现“分付怎么转给个人出来的钱”,还需要强调信任的建立和维护。这不仅仅是合同和法律的保障,更需要通过持续的沟通、积极的协作以及对彼此权益的尊重来达成。 建立信息共享机制,及时反馈项目进展,并主动解决可能出现的问题,可以有效降低误解和冲突的风险。 同时,可以考虑引入第三方机构进行仲裁,在双方无法达成一致意见时,提供专业的调解服务。 此外,长期合作可以逐步建立信任基础,使“分付”成为一种自然而然的行为。 记住,资金的流动只是过程,而信任的建立是保障整个合作关系可持续发展的基石。 只有将“分付”视为一种价值交换的机制,并持续优化整个生态系统,才能真正实现“分付怎么转给个人出来的钱”的目标。
相关文章
现货黄金2020-2023年风云变幻行情
现货黄金市场在过去几年经历了复杂而多变的行情走势。自2020年初新冠疫情爆发以来,全球市场受到了前所未有的冲击,黄金作为避险资产的需求显著增加。起初,黄金价格迅速攀升,反映了投资者对经济和金融系统稳定...
拿去花卡能提现吗?解决方法
拿去花卡能否提现,核心取决于其本质属性与发卡机构的规则设计。若该卡属于预付消费卡,通常不具备提现功能,其资金流向被严格限定在指定商户或平台内。此类卡的本质是消费凭证而非支付工具,提现可能涉及资金回流风...
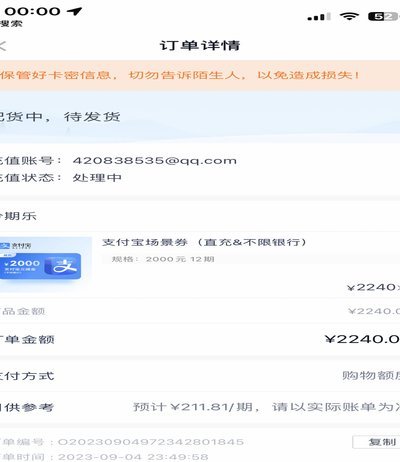
分期乐:先享后付的消费新生态
消费金融的进化催生了分期乐的诞生。当年轻人逐渐成为消费市场的主力,传统借贷模式的局限性开始显现。分期乐以"先享后付"的模式重构了消费逻辑,将商品价值拆解为可负担的周期性支付。这种模式本质上是对消费行为...
分期乐购物额度提现实用指南
分期乐购物额度提现功能是用户在特定场景下获取临时资金的重要手段,其核心逻辑在于将信用额度转化为可支配的现金。该功能通常适用于突发性资金需求,如紧急支付、短期周转等场景。用户需明确提现额度与实际可用金额...
如何在分期乐安全注销账户并更换身份证信息
分期乐平台作为一个流行的消费金融产品,为众多用户提供便捷的购物体验。然而,在某些情况下,用户可能需要注销账户或更改绑定身份证信息。这一过程看似简单,但其实需要注意多个步骤以确保顺利完成,并且不会影响到...
得物余额如何快速提现到微信?
关于“得物余额提现到微信”的操作,首先需要明确的是,得物平台提供的支付方式与多数电商平台相似,并且支持绑定多种第三方支付渠道。对于用户来说, 为了实现这一目标,用户需确保在得物APP或官网中绑定了...