分付套现秒回,真相何在?
这种组合式的金融“黑话”,绝非简单的意义堆砌,它是一套高度压缩、充满诱导性的商业叙事模型。从语言学的角度看,每一个词汇——“分付”、“套现”、“秒回”——都被赋予了极高的效率属性和确定性承诺,目的是在一瞬间建立起一种不可思议的流畅循环感。分析其核心目的,我们发现它正在描绘一个脱离传统信用周期、强调快速周转能力的虚拟金融生态系统。这里的“分付”,指的不是简单的拨款,而是一种结构化的、阶段性的资金释放机制,暗示着收入来源是可被切割和管理的小额流。这极大地分散了单个交易体的风险感知,让参与者误以为自己正在进入一个高度精细化、多方协作的盈利网络。然而,这种拆解后的叙事往往是为了掩盖一个核心事实:整个资金流动的起始点在哪里?其底层资产是否具备真实且独立的价值支撑?
当我们深入剖析“分付套现”这个过程时,必须警惕其中的结构性矛盾。专业金融流程中,“分付”通常关联于周期性的收益结算或按进度付款;而“套现”则是一种将非流动性权益(如积分、代币份额、挂单权利)快速转换为现金的过程。两者合体,意味着参与者获得的并非稳定、可靠的收入流,而是可以在极短时间内被集中变现的“凭证价值”。这种机制往往建立在一个集中的支付池之上,而非基于独立资产的交易回报。换言之,你真正买入或获得的不是一份权利或股份,而是一个参与未来收益分配周期的资格证明。过度强调快速变现的能力,实质上将整个系统的运行逻辑从“创造价值”转移到了“资金循环”本身,这正是信用泡沫最常见的症状表征。
再来看“秒回”二字所蕴含的巨大误导性。在真实、成熟的金融市场中,任何资金的回流都不是瞬间完成的;它受制于结算周期、法律清算机制以及流动性的摩擦成本。当一个系统承诺所谓的“秒回”,它实质上正在创造一个理想化的“零时间成本”模型。这种效率的宣称绕过了所有正常的经济耗散过程,将风险的承担期和回报的获取期无限拉近。从风控角度审视,任何能在极短周期内实现高周转、即时回笼资金流动的项目,其底层必然存在巨大的“时间价值悖论”。一旦进入盈余衰减期或需要大额外部维稳资本弥补周期性亏空时,“秒回”的承诺将瞬间瓦解,导致整个系统面临不可持续的崩塌风险。
从宏观金融模型的角度观察,这种高度碎片化且追求即刻周转的叙事模式,其底层结构往往具备与庞氏骗局相似的供需错位特征。它要求每个新进入者不仅是提供本金,更重要的是成为支付后续参与者现金流的“流动性载体”。当系统规模达到一定临界点后,无法持续依靠新的资金流入来支撑每一笔所谓的“秒回”承诺时,整个链条就会断裂。专业投资者和金融分析师关注的核心问题始终是:该系统的收益来源,是基于真实的劳动价值(Labor Value),还是仅仅基于参与者的本金转移(Principal Transfer)。如果其回答只是后者,无论包装多么精妙,本质都已脱离了正常的经济规律轨道。
最终,我们需要将这种复杂的金融黑话视为一种高度复杂的心理操纵艺术。它利用人类对“确定性”、“快速致富”和“系统参与感”的原始欲望作为燃料。通过用专业化且充满动感的词汇构建一个流畅、自给自足的资金闭环叙事,能够迅速建立起参与者的信服感,使他们将注意力从底层资产的稳固性和实际价值转移到周期的速度和循环的高度上。成功的金融项目会让用户深切感受到自己是参与了一个高效率、稀缺资源分配网络的“圈内人”,这种群体心理效应往往比任何财务数据都更具有强大的驱动力,最终促使风险识别能力在兴奋感面前迅速退化。
相关文章
闲鱼套美团月付背后的信任博弈
“闲鱼上怎么套美团月付”这一现象,本质上反映了在平台经济中,商家和消费者之间,对于“风险”和“信任”的微妙平衡。简单地将“美团月付”作为闲鱼商品进行销售,实际上是建立在一种非正式的“抵押”关系上的。美...
微信分期付:套现难在哪?
微信分期付的底层逻辑建立在消费场景与金融授信的绑定关系上,其资金流转路径与传统信用卡分期存在本质差异。平台通过商户接入协议将分期额度嵌入消费场景,用户支付时系统自动划拨资金至合作金融机构账户,而非直接...
分期乐:玩法揭秘,风险与机遇
分期乐,这个名字听起来充满 分期乐的运作机制并非简单的“先买后付”。它更像是一个“先享后付”的平台,平台本身并不直接拥有商品或服务的所有权,而是充当了撮合买卖双方的角色。电商商家将商品或服务上传到...
美团月付提现:灵活操作与注意事项
近年来,随着移动支付的普及与电商平台的发展,各类金融服务应运而生。美团月付作为美团推出的一种先消费后付款的服务模式,为用户提供了更加灵活便捷的购物体验。然而,在实际使用过程中,用户经常会遇到需要将账户...
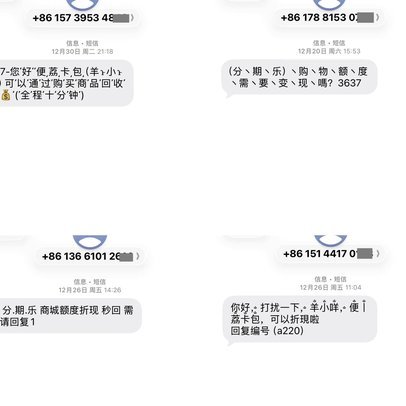
分期乐套现靠谱吗?
### 分期乐套现:一场数字时代的信用博弈 #### 信用评估的隐形门槛分期乐作为互联网金融产品,其套现行为本质上是信用资源的再分配。不同于传统银行贷款,平台通过大数据分析用户消费习惯、社交网络活...
花呗关闭指南:了解信用评估与操作流程
关闭花呗功能并非简单操作,而是涉及用户对消费行为的深度反思与财务规划的重新审视。部分用户选择关闭该服务,往往源于对过度消费的警觉或对个人信用管理的重新定位。这种决策背后,可能包含对短期资金周转方式的重...