警惕分付秒回骗局!哪个软件能真正安全操作?
“分付套现秒回”这五个关键词,本质上构成了一个高度理想化且往往误导性的财富循环模型。从内容分析的角度看,它描述的不是一个可操作的软件功能,而是一种对“即时变现”的强烈渴望。用户搜索的软件,其底层逻辑是寻找一个绕过资金流转周期、实现资金零损耗、瞬间循环的高效通道。然而,在现代金融体系的监管框架内,任何涉及大规模、高频、无需证明的“秒回”套现行为,其技术路径和合规性都是存在根本性矛盾的。任何声称能完美匹配这一需求的“神器”,都大概率是利用信息差设下的陷阱,指向的往往不是软件,而是高额的交易保证金或时间成本。
从技术和法律的维度拆解来看,真正的支付和资金回笼,必须遵循银行、支付平台和国家财税系统的三层安全校验。当资金从A平台进入系统时,它并非只是简单的“分付”,而是会触发交易记录、风险评估和合规风控。如果一个所谓的“软件”能够无视这些流程,实现秒回套现,其所依赖的必然是灰色地带的流量和非正规的资金链路。专业的内容创作和金融分析必须指出,真正可靠的资金流转,其核心驱动力始终是合规性,而非速度。速度一旦脱离了合规轨道,其稳定性与安全成本会呈指数级增长。
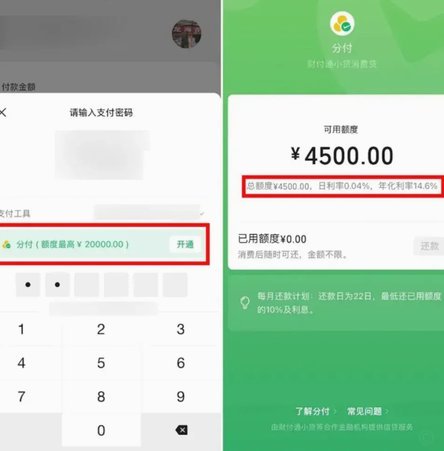
深入考察资金流转的风险模型,我们必须意识到所谓的“秒回”套现模式,极易卷入洗钱、非法集资或平台资金池的风险。这种模式缺乏透明的交易对手方和完善的退出机制。一个专业的资金管理体系,无论是商业信贷还是个人投资,都会建立在清晰的风险敞口、沉淀资金周期和法律保障之上。当用户聚焦于“哪个软件”时,其思维模式已经脱离了稳健的资金管理范畴,而倾向于追逐高杠杆、高周转的短期幻想。这种心态的转变,是所有参与这类操作者最容易被套牢的心理盲区,其潜在的法律和财务风险远超任何承诺的“回报率”。
真正具备金融实战价值的资金回笼,绝非依赖单一、神秘的软件代码,而是建立在对底层经济逻辑、风险控制模型以及法律法规深刻理解之上的。如果目的是进行合法的资金周转或变现,应当回归到利用主流的、受监管的金融工具,例如正规的支付网关、持牌的证券交易平台,或者通过商业合同实现的应收账款回款等。任何绕开这些专业流程的“捷径”,本质上都是用不确定的风险和高昂的隐性成本,去替代本该经历的合规等待周期。理解资金循环的本质是时间成本、手续费和监管成本的综合体现,而不是一个简单的点击即可完成的操作。
相关文章
分期乐如何取消借款避免损失
随着互联网金融的蓬勃发展,分期乐这类借贷平台已经成为消费者解决短期资金需求的重要渠道。然而,在享受便捷的同时,很多人可能会遇到需要取消借款的情况,比如因突发状况改变了原有消费计划或是发现更好的投资机会...
羊小咩备用金申请攻略:数据、信用、经营需知
羊小咩备用金的申请,远不止简单的填写表格,更是一套围绕用户信用构建的风险控制体系。其核心在于评估个体经营者的短期流动性需求,并基于对经营状况的理解,决定是否以及如何提供资金支持。申请人需要清晰呈现店铺...
如何安全关闭去哪儿拿去花
在数字化时代,我们经常面对着各种应用程序带来的便利与挑战。其中,“去哪儿拿去花”作为一个理财工具或金融服务平台,其功能强大且操作便捷。然而,在众多使用场景中,有时候用户可能需要暂时或永久地停止这一服务...
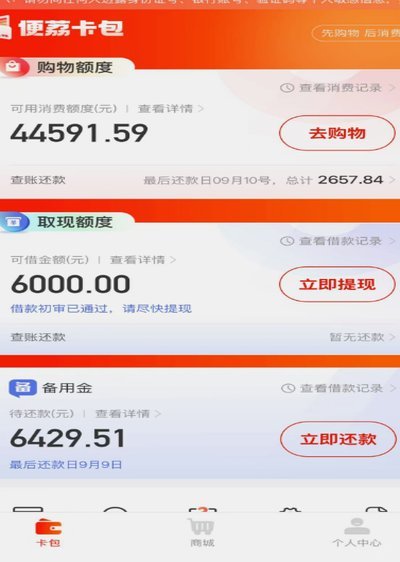
便荔卡提现手续费怎么算
便荔卡提现是否涉及手续费,本质上是支付平台在资金流动性管理与用户服务之间的权衡结果。多数第三方支付机构会通过阶梯式费率设计,将提现手续费与单笔金额、频率或账户等级挂钩。例如,首次提现可能享受免手续费优...
羊小咩便荔卡取现全解析
“羊小咩便荔卡取现流程”并非简单的银行转账,它背后蕴含着复杂的支付生态和风险控制体系。理解其真正运作方式,需要超越对“借记卡”的泛泛认知,深入考察荔卡的独特定位和与羊小咩平台的关联。荔卡本身,作为特定...
羊小咩额度变现攻略
羊小咩作为流量载体,其额度变现本质是平台流量分配机制与用户行为的博弈。平台通过算法评估内容价值,将资源倾斜给具备高互动率的创作者,这种资源分配既包含流量额度,也包含用户信任度的累积。创作者需理解平台的...