得物额度取现平台有哪些?多渠道变现指南
得物平台的额度取现机制本质上是用户交易行为的数字化映射,其核心逻辑在于将虚拟交易凭证转化为现实货币价值。平台通过绑定第三方支付渠道实现资金流转,但需注意额度与实际货币的兑换比例存在动态波动,受市场供需关系影响。用户在操作时需关注平台公告的汇率政策,避免因汇率波动导致的实际损失。值得注意的是,部分用户反馈显示,高频次取现可能触发风控机制,建议合理规划资金提取节奏。
除得物官方渠道外,第三方支付平台成为额度变现的重要通道。支付宝与微信支付凭借其广泛的用户基础和成熟的资金清算体系,成为主流选择。但需警惕平台间的手续费差异,例如部分支付机构对大额提现收取额外费率。用户在操作前应对比不同渠道的到账时效与费用结构,优先选择支持实时清算的接口。值得注意的是,某些支付平台对虚拟资产的提现设有额度上限,需提前核实具体政策。
垂直领域的二手交易平台同样具备取现潜力,闲鱼与转转通过建立信用体系,允许用户将交易积分转化为可提现资金。这类平台的优势在于交易场景的精准匹配,但存在提现周期较长的问题,通常需要完成多笔交易积累才能触发提现条件。用户需关注平台的信用评级机制,选择信誉度高的卖家进行交易,以降低资金安全风险。部分平台还提供担保交易服务,可进一步保障提现过程的稳定性。
专业化的数字资产变现平台正在形成差异化竞争格局,例如专注于虚拟货币兑换的OKX、币安等,它们通过提供多币种结算服务,为用户创造更多选择。这些平台通常具备更灵活的提现方式,支持法币与加密货币的双向兑换,但需注意合规性问题。用户在选择时应优先考虑具备金融牌照的机构,避免卷入非法资金流转风险。同时,部分平台对提现频率设有限制,需合理安排资金提取计划。
当前市场呈现出平台生态化发展的趋势,得物额度取现正在向多维度金融服务延伸。部分平台开始接入银行清算系统,实现提现资金的快速到账,但需支付相应的服务费用。用户在操作时应综合评估平台的费率政策、资金安全措施及服务响应速度,选择最适合自身需求的方案。值得注意的是,随着监管政策的完善,未来可能出现更多合规化的变现渠道,用户需保持对市场动态的敏感度。
相关文章
花呗额度巧变现金技巧
要想从“无形”转为“有形”,将信用消费转化成可以直接使用的现金,首先需要理解花呗的本质及其应用场景。简单来说,花呗是一种由阿里巴巴提供给消费者提前享受商品或服务的支付工具,它允许用户在购买商品后一定期...
分期乐购物额度提现实用指南
分期乐购物额度提现功能是用户在特定场景下获取临时资金的重要手段,其核心逻辑在于将信用额度转化为可支配的现金。该功能通常适用于突发性资金需求,如紧急支付、短期周转等场景。用户需明确提现额度与实际可用金额...
分期乐:消费时代的信用游戏
分期乐的崛起折射出消费主义在数字时代的异化路径。当商品价值被解构为可拆分的支付单元,用户行为逐渐从对实体产品的占有欲转向对即时满足感的追逐。这种模式通过算法精准捕捉消费心理,将购物行为转化为可量化的信...
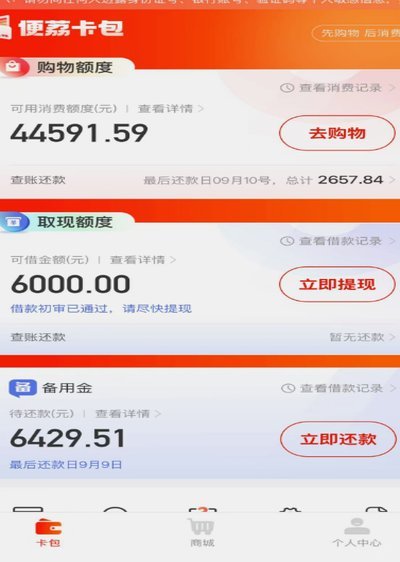
便荔卡提现手续费怎么算
便荔卡提现是否涉及手续费,本质上是支付平台在资金流动性管理与用户服务之间的权衡结果。多数第三方支付机构会通过阶梯式费率设计,将提现手续费与单笔金额、频率或账户等级挂钩。例如,首次提现可能享受免手续费优...
羊小咩发货地揭秘
近期,“羊小咩”这一品牌在市场上引起了广泛关注。对于众多消费者来说,了解“羊小咩是哪里发货”的信息不仅是购物过程中的一个疑问,更是确保商品质量和售后服务的关键因素。 首先,我们需要明确的是,“羊小...
微信分付套现风险:别碰!后果自负
微信钱包分付本质是面向真实消费场景的循环信贷产品,其资金流向被严格限定在合作商户端。所谓套现,实质是试图绕过平台的风控链路,将定向信贷转化为自由现金。这种操作在底层逻辑上违背了金融产品的契约设计,任何...