拍拍贷资金“套现”难?
拍拍贷作为互联网金融平台,其资金流向受到严格监管。用户账户内的资金本质上属于借贷关系或投资收益,能否“套出”取决于资金性质与平台规则。若资金来源于用户借款,平台通过风控系统实时监控账户,任何异常提现行为都会触发预警机制。平台与银行合作的资金存管系统确保资金流向透明,用户无法通过虚构交易或伪造凭证转移资金。对于投资用户而言,平台允许通过债权转让或提现功能处理资产,但需遵循合规流程,且受市场波动影响。
从法律视角分析,任何试图通过非法手段套取资金的行为均构成违约甚至违法。拍拍贷的用户协议明确禁止资金挪用,平台通过大数据分析与反欺诈系统实时识别异常操作。若用户试图通过虚假资料、关联账户或伪造交易记录转移资金,不仅可能面临账户冻结、信用受损,还可能承担民事赔偿或刑事责任。平台与监管部门的数据共享机制进一步强化了资金监管,使违规操作难以隐蔽。
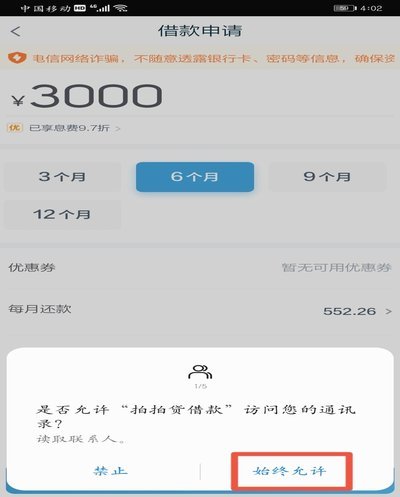
平台的合规性要求决定了资金“套出”的可行性极低。拍拍贷作为持牌机构,需遵守《网络借贷信息中介机构业务活动管理暂行办法》等法规,其资金存管、信息披露和风险控制体系均经过第三方审计。用户账户资金受监管机构实时监控,任何大额异常流动都会触发人工审核。此外,平台通过智能合约技术锁定资金用途,确保借贷资金仅用于约定目的,用户无法通过技术手段绕过系统限制。
对于有资金周转需求的用户,合法途径远比非法套现更可行。拍拍贷提供展期、分期还款等协商方案,用户可通过官方客服渠道申请调整还款计划。若用户存在资金流动性问题,可考虑正规金融机构的信用贷款或资产抵押融资,而非冒险尝试平台漏洞。平台风控部门定期更新反套现策略,包括动态调整提现限额、强化身份验证等措施,进一步压缩违规操作空间。
平台生态的健康发展依赖于用户合规行为。拍拍贷通过投资者教育计划普及金融知识,帮助用户理解资金管理风险。对于试图套取资金的用户,平台不仅会采取法律手段追责,还可能将其纳入行业黑名单,影响未来在其他金融机构的信用评估。长期来看,只有遵守平台规则与法律法规,用户才能在互联网金融体系中实现资金的合理配置与安全使用。
相关文章
京东白条能套现吗?揭秘背后真相
京东白条作为一种消费信贷服务,用户可以在消费前先使用白条支付,之后再分期还款。但关于京东白条是否可以套现,需要从多个角度来分析。 首先,从法律角度来看,京东白条是一种消费金融产品,其主要用途是支持用...
羊小咩取现秒到即加微信
羊小咩取现秒到加微信的运作逻辑,本质是将传统金融服务的时效性与社交平台的即时性进行耦合。这种模式通过API接口打通资金流转通道,利用微信生态的支付链路实现秒级到账,同时借助社交关系链完成用户触达。其核...
微信分付套现后还款指南
“微信分付套出来 怎么还款”这个问题,实际上反映了当下年轻人消费习惯和借贷模式的复杂性。并非简单的“套路”二字就能概括,而是涉及到了“先消费后还”的经济逻辑、微信支付的便捷性以及个体信用风险的潜在因素...
分期乐套现靠谱吗?
### 分期乐套现:一场数字时代的信用博弈 #### 信用评估的隐形门槛分期乐作为互联网金融产品,其套现行为本质上是信用资源的再分配。不同于传统银行贷款,平台通过大数据分析用户消费习惯、社交网络活...
花呗秒套平台真安全吗?实则风险巨大,不建议尝试!
所谓的“花呗秒套”本质上是对信用支付结算逻辑的一种非法篡改。其核心逻辑并非真正的资金提现,而是通过虚构交易、伪造商户结算链路,将原本用于消费的信用额度,通过第三方支付通道的漏洞,强行转化为可流动的现金...
商家玩转花呗兑现,轻松变现
花呗作为一种流行的在线支付工具,已经深入到日常消费的方方面面。对于商家而言,“花呗兑现”意味着更多潜在客户和更灵活的资金管理方式。那么,商家如何有效地使用花呗兑现呢? 首先,明确适用范围是关键。并非...