花呗套现真相:账单揭示的循环负债风险
“套钱”概念本质上是对消费贷产品设计边界的系统性误读,它不是指普通的资金周转,而是指利用信贷额度和分期结构,进行超出正常消费场景的资金循环往复。从专业的角度看,这涉及的行为模式已经脱离了原始信贷用途的边界,实质上是将消费贷款的信用额度,强行模拟为现金借款。这种行为的深层逻辑根植于对短期资金需求的误判,它忽视了信贷工具的初衷和金融机构的风控设计,只关注短期周转的即时现金流补给,最终构成的是一个高风险的负债循环陷阱。
深入剖析交易结构,我们会发现“套钱”的操作,并非是简单的资金转移,而是通过一系列虚构或非正常的消费链条去触发多个笔的透支和分期支付。每一个环节的成功都需要足够的启动资金,这形成了典型的“滚雪球式”的债务结构。当最初的资金源迅速消耗完毕,当偿还本金和利息的巨大压力堆叠起来时,缺乏应对过剩负债的现金流缓冲区。这使得借款人陷入了逐期寻找新信贷额度进行覆盖和周转的死循环,从而极大地提高了违约的可能性和财务风险敞口。
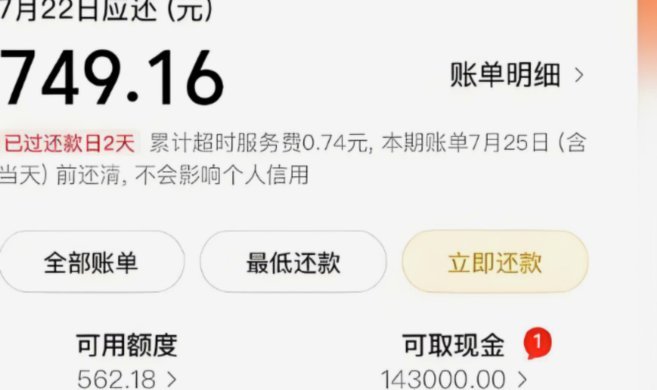
而账单(出账单)作为核心的记录载体,是揭示资金异常流向的唯一客观证据。它记录的不是购买了什么商品,而是信贷产品在特定时间点对用户资金的实际扣划路径。当发生套贷行为时,账单上显示的将是大量的、用途描述模糊的、且频繁进行大额透支的记录。这些记录清晰地描绘了负债的脉络:一笔 khoản 的利息支付,紧接着是另一笔 khoản 的本金偿还,它们构成了严密的“账单闭环”。对于分析人员而言,账单的完整性不仅是看欠款总额,更是要评估资金流向的逻辑一致性与风险累积的速度。
从宏观金融风险管理角度审视,过度使用或扭曲消费信贷的行为,其最终的致命打击点不在于一次性的逾期,而在于对个人征信体系的系统性侵蚀。连续的循环透支和滞纳金积累,会迅速将个人信用画像从“有消费能力的消费者”降级为“高风险负债人群”。一旦信用报告出现持续性的负面记录,其带来的后果远超账面上的利息支出,它实质上切断了借款人未来接入一切主流金融服务的通道,造成长期的、难以修复的经济困境。
综上所述,所谓的“花呗套钱”,本质上是一场缺乏财务规划和风险意识支撑的负债游戏。它利用信贷产品的便利性,伪造出资金周转的假象,实则是在加速财务资源的透支和风险的积累。对于任何用户而言,最专业的财务处理方式,始终是保持信贷工具的使用目的单一化、透明化,让每笔资金都匹配明确的消费场景,彻底摆脱将信贷额度当作无限现金流这一致命误区。
相关文章
花呗套取手续费怎么算
花呗的“套取”机制,以及由此产生的费用问题,一直以来都引人关注。简单粗略地理解为“套取”就是为了防止恶意消费,但实际上其运作逻辑远比这个复杂得多,而花呗对“套取”的收费标准更是充满了争议。核心在于,花...
花呗取款:机遇与挑战
近年来,随着移动支付的普及,“花呗取款平台”逐渐成为一种便捷的金融服务方式,它允许用户通过绑定的银行卡提取花呗账户中的资金。这种服务不仅在消费场景中为用户提供了一种灵活的支付选择,也在一定程度上改善了...
花呗关闭指南:了解信用评估与操作流程
关闭花呗功能并非简单操作,而是涉及用户对消费行为的深度反思与财务规划的重新审视。部分用户选择关闭该服务,往往源于对过度消费的警觉或对个人信用管理的重新定位。这种决策背后,可能包含对短期资金周转方式的重...
花呗到底划不划算?深度分析你的消费决策!
近年来,花呗作为一种消费金融工具,在电商购物中越来越受欢迎。但随之而来的问题是,“套花呗划算吗?”这一话题备受关注。其实这个问题的答案并不是一成不变的,它取决于具体使用场景和个人财务状况。 首先,...
美团生活费秒发,你的每一步都在赋能!
美团生活费机制的底层逻辑在于鼓励用户消费,并以此构建一个更具粘性的生态圈。要理解“套出”秒付额度,并非寻找漏洞,而是需要精通其积分计算和奖励递进的规则,并将其转化为可预测的行为模式。美团在初期会给予用...