京东白条提现功能开通全解析
### 京东白条提现功能:你真的理解背后的逻辑吗?
京东白条的提现功能,看似简单,实则暗藏许多用户未曾察觉的机制与策略。它的存在,不仅仅是为用户提供了一种资金流转的便利,更是京东金融生态中信用体系与消费行为深度绑定的缩影。许多人误以为开通提现功能只是点击几下完成,但背后涉及的信用评估、风险控制以及资金流动的复杂性,远超表面操作。
#### 一、提现功能的本质:信用与现金的转换
京东白条的本质是信用消费,而提现功能则是将信用转换为现金的操作。用户通过白条进行消费,本质上是在使用信用额度。而提现功能的出现,意味着用户可以在特定条件下,将信用额度内的资金提取为现金。这一设计的背后,是京东对用户消费能力与信用风险的重新评估。京东需要确保,用户在使用提现功能时,具备足够的还款能力和信用稳定性,否则可能导致资金链断裂的风险。
#### 二、开通提现功能的条件:不只是信用评分
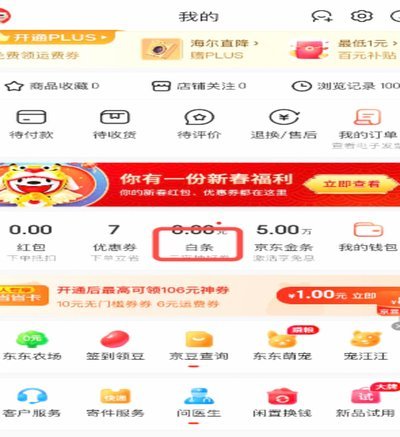
很多人以为开通提现功能只需要信用评分达标,但实际上,京东的审核机制远比这复杂。除了信用评分,京东还会根据用户的消费习惯、还款历史、账户活跃度等因素综合判断。例如,频繁使用白条分期,或近期有逾期记录,可能会影响提现功能的开通。此外,京东还会考虑用户的资金流水情况,确保提现行为不会对用户的整体财务状况造成过大压力。
#### 三、提现流程的细节:隐藏的风险提示
在操作层面,京东白条的提现功能看似简单,但实际上包含了许多细节设计。用户在申请提现时,系统会自动计算手续费和利息,并在界面上以醒目方式提示。这种设计并非偶然,而是京东为了减少用户因不了解费用而产生的纠纷。然而,许多用户仍会在匆忙中忽略这些提示,导致后续的还款压力过大。因此,京东在提现流程中嵌入风险提示,既是合规要求,也是对用户负责的表现。
#### 四、提现功能的局限性:何时不该使用?
尽管京东白条提现功能提供了便利,但它的适用场景非常有限。提现功能本质上是一种信用套现工具,但过度依赖它可能导致用户陷入债务陷阱。例如,频繁提现且不规划还款,容易导致信用额度被冻结,甚至影响个人征信。因此,用户在使用提现功能时,必须明确自己的还款能力,避免将信用消费异化为现金消费。
#### 五、京东的策略:从消费贷到金融生态
京东白条的提现功能,不仅仅是为用户提供资金周转的便利,更是京东构建金融生态的重要一环。通过提现功能,京东可以更全面地掌握用户的资金流动情况,从而在金融风控、精准营销等方面占据优势。未来,随着京东金融业务的扩展,白条的提现功能可能会进一步与京东的其他金融产品(如京东钱包、京东众筹等)打通,形成一个闭环的金融服务体系。
#### 六、用户的核心需求:透明与可控
无论是开通条件、提现流程,还是费用计算,京东白条的提现功能始终围绕一个核心:透明与可控。用户需要清晰了解自己在使用提现功能时的权益与义务,而京东则需要在提供便利的同时,确保系统的安全性与可持续性。这种平衡,正是京东白条提现功能能否长期存在的关键。
相关文章
分期乐如何取消借款避免损失
随着互联网金融的蓬勃发展,分期乐这类借贷平台已经成为消费者解决短期资金需求的重要渠道。然而,在享受便捷的同时,很多人可能会遇到需要取消借款的情况,比如因突发状况改变了原有消费计划或是发现更好的投资机会...
如何安全关闭去哪儿拿去花
在数字化时代,我们经常面对着各种应用程序带来的便利与挑战。其中,“去哪儿拿去花”作为一个理财工具或金融服务平台,其功能强大且操作便捷。然而,在众多使用场景中,有时候用户可能需要暂时或永久地停止这一服务...
携程拿去花秒到提现攻略解析
携程“拿去花秒到”作为消费金融产品,其提现机制与传统信贷平台存在显著差异。平台通过预授权冻结用户账户资金的方式实现“先享后付”,提现操作本质上是解冻已冻结资金并划转至指定账户。用户需在携程APP内完成...
秒级出库,白条支付无忧体验
白条出库秒流程的核心在于重构传统供应链的响应逻辑。当用户完成白条支付后,系统需在毫秒级完成库存校验、订单拆分与物流指令下发。这一过程依赖于分布式数据库的实时同步能力,通过多节点数据冗余确保交易数据零延...
得物余额如何快速提现到微信?
关于“得物余额提现到微信”的操作,首先需要明确的是,得物平台提供的支付方式与多数电商平台相似,并且支持绑定多种第三方支付渠道。对于用户来说, 为了实现这一目标,用户需确保在得物APP或官网中绑定了...
海鸥借款平台还款操作指南
还款的第一步是登录海鸥借款平台的账户,进入个人中心或借款页面。通常,平台会提供一个专门的“还款”入口,用户可以通过点击该入口进入还款页面。在还款页面,系统会显示当前的借款金额、利率、还款期限等基本信息...