携程“拿花”消失:背后金融策略变动
携程近期在支付选项调整中悄然移除了“拿去花”功能,这一变动折射出平台在金融合作策略上的微妙转向。作为国内领先的在线旅行服务平台,携程曾通过“拿去花”将信用支付场景延伸至机票、酒店等高频消费领域,但该功能的消失并非单纯的技术故障,而是平台在合规性与商业可持续性之间重新校准的结果。2023年监管部门对互联网平台金融业务的穿透式监管持续加码,携程选择收缩非核心金融业务边界,将资源集中于自身可控的支付生态,这一策略调整与行业整体合规趋严的背景高度吻合。
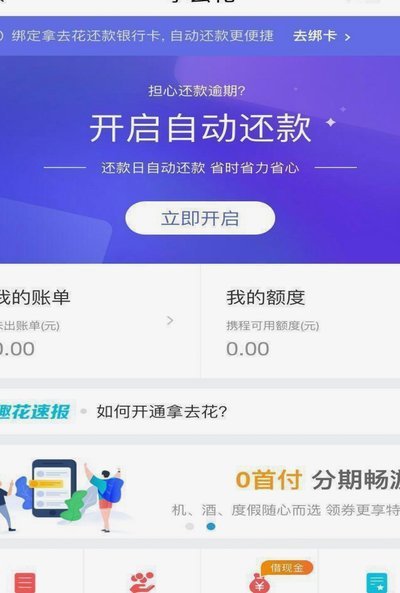
从用户行为维度观察,该功能的消失可能加速旅行消费场景的支付方式分化。此前“拿去花”通过免息分期降低用户决策门槛,但其本质仍属于消费金融的长尾业务。随着用户对分期支付的依赖度提升,平台若继续拓展此类服务,可能面临资金成本攀升与坏账率上升的双重压力。携程选择撤回该选项,实质上是将风险控制的优先级置于短期用户增长之上,这种取舍在互联网平台的金融业务中具有典型示范意义。
这一变动对第三方支付机构构成间接冲击,凸显出平台型企业在支付生态中的话语权重构。当携程将支付入口重新收归自身体系,意味着其对交易数据的掌控欲增强,这将影响支付宝、微信支付等第三方机构在旅行场景中的渗透率。同时,携程内部支付系统的迭代可能为后续推出定制化金融产品预留空间,例如结合用户出行数据的动态授信模型,这种转型路径既符合监管要求,又能提升用户粘性。
在行业层面,携程的调整预示着在线旅行平台的金融创新将进入更精细化的阶段。未来类似“拿去花”的功能可能以嵌入式金融服务的形式存在,而非独立的支付选项。平台需要在合规框架内,通过与持牌金融机构合作开发更精准的信用评估模型,同时借助大数据能力优化风险定价。这种转型虽短期内可能影响用户支付便利性,但长期看有助于构建更稳健的商业模型。
携程的策略调整也反映出平台在流量红利消退后的战略重心转移。当用户增长进入瓶颈期,企业更倾向于通过优化现有业务结构来提升盈利能力。移除“拿去花”看似是功能层面的简化,实则为平台腾出资源聚焦核心业务,这种取舍在互联网行业已成常见范式。但如何在收缩边缘业务的同时维持用户体验,仍是携程需要持续平衡的课题。
相关文章
分期乐购物额度如何套现?
分期乐的购物额度本质是基于用户信用评估的虚拟资金池,其设计初衷是为消费场景提供分期服务。但部分用户试图通过特定消费行为将额度转化为可支配现金,这种操作往往涉及平台风控机制的博弈。平台对额度的使用场景有...
分期乐:玩法揭秘,风险与机遇
分期乐,这个名字听起来充满 分期乐的运作机制并非简单的“先买后付”。它更像是一个“先享后付”的平台,平台本身并不直接拥有商品或服务的所有权,而是充当了撮合买卖双方的角色。电商商家将商品或服务上传到...
花呗取款:机遇与挑战
近年来,随着移动支付的普及,“花呗取款平台”逐渐成为一种便捷的金融服务方式,它允许用户通过绑定的银行卡提取花呗账户中的资金。这种服务不仅在消费场景中为用户提供了一种灵活的支付选择,也在一定程度上改善了...
花呗套线解封需多久?
花呗套线行为本质上是用户通过技术手段绕过平台风控规则,制造虚假交易场景以获取信用额度。此类操作通常伴随高频小额交易、异常地理位置切换或设备指纹篡改等特征。平台风控系统通过多维数据交叉验证,能精准识别套...
分期乐套现靠谱吗?
### 分期乐套现:一场数字时代的信用博弈 #### 信用评估的隐形门槛分期乐作为互联网金融产品,其套现行为本质上是信用资源的再分配。不同于传统银行贷款,平台通过大数据分析用户消费习惯、社交网络活...
花呗套路:玩法与风险
近年来,“套花呗”这一行为引发了广泛关注,它不仅涉及到了消费者的权益保护问题,也触及了金融监管的范畴。简单来说,“套花呗”通常是指利用某些技巧或手段,使得原本用于消费的商品或服务的实际支付成本低于市场...