微信分付里的钱能提现吗
微信分付体系内的资金,其核心性质与普通银行账户中的活期存款存在本质区别。理解这一点是解决“能否提现”问题的起点。这些所谓的“分付资金”,往往是从特定服务流程、群组红包、平台结算或内部交易体系中流转进来的。从金融架构的角度看,它更接近于一个“待消费的平台信用余额”或“半流动资产”,而非经过银行清算的独立现金流。平台的设立初衷是构建一个封闭的、可控的支付闭环,目的是将资金的使用场景限定在微信生态系统内,确保交易的合规性和可追溯性。因此,当你试图将其直接提现到外部银行账户时,系统后台的底层风控机制就会触发限制。它不是简单的一个“是”或“否”的问题,而是一个涉及资金性质、交易路径以及平台合规风控的复合模型。了解其资金流向的底层逻辑,才能真正评估其提现的难度和可行性。
要探讨将这笔资金转化为外部可使用的银行现金,必须深入解析微信支付的资金结算路径。当用户发起提现请求时,系统并未将分付内的资金直接视为等同于微信支付钱包里的余额。相反,它需要遵循一套复杂的“虚拟资金池到实物结算池”的转换流程。流程的障碍点在于,部分分付资金的来源记录可能带有特定的交易标签或限制标记,例如源自服务费、虚拟商品交易或特定的营销红包。这些标签使得系统认定该笔资金的性质并非完全可自由流通的个人闲置资金。因此,即便资金总量足够,系统也可能在资金流向的节点进行拦截或限额,要求资金必须通过符合预设规则的交易路径,例如用于支付实物商品的款项,才能顺利完成最后的提现结算,规避直接提取的风险端口。
从合规和风控的角度切入,微信支付的限制机制是为了构建一个健康的金融生态,防止资金池被滥用或用于非法套现。如果所有平台分付的资金都能无差别、无条件地提取到银行卡,将极大地削弱平台的交易安全性和监管能力。因此,其背后的“资金属性限制”体现了支付机构对“交易目的”的严格把控。一旦资金被用于某一特定服务或活动,系统就会将其标记为该用途的“刚性负债”,直到其对应的服务完成或交易流程结束。所谓的提现限制,本质上是系统在维护资金流向的完整性、保障交易的反洗钱和税务合规性所采取的必要措施。这种复杂的风控逻辑,要求用户必须从用户侧理解自身资金的“使用有效期”和“适用范围”。
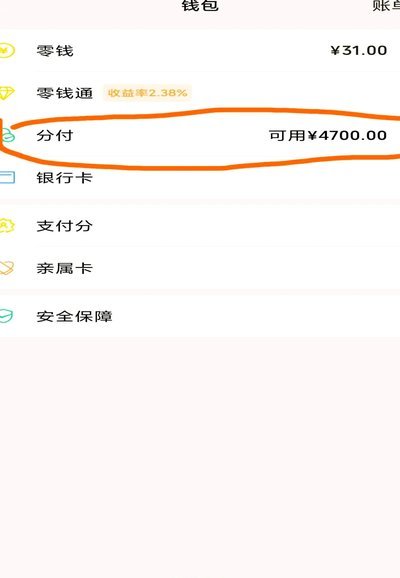
对于寻求将分付资金实现高流动性转化的用户而言,直接试图绕过提现限制往往是徒劳的。更专业且可操作的路径,是将资金转化为可被系统认可的“实物等价消费”。这要求用户将这些资金用于支付实体的、有明确交易凭证的服务或商品,例如使用它来支付账单费用、购买付费课程或缴纳水电燃气等。这种“内循环消费提现”的方式,巧妙地利用了平台支付的结算属性。因为支付行为本身就产生了无法争议的“服务对价”,从而满足了平台风控机制对资金流向的最低要求。通过这种方式,实际上是将资金通过平台认可的“价值消耗”环节,间接回流到外部可查的流通货币中。
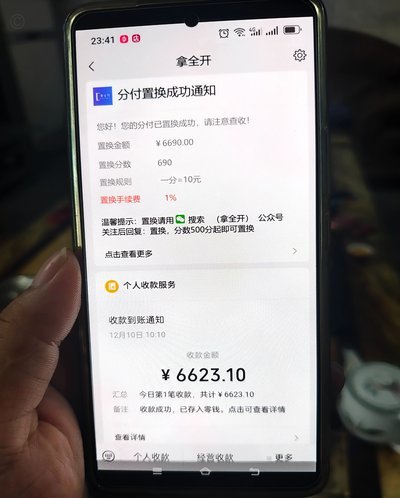
综上所述,我们不能将“微信分付资金”简单等同于可随时提取的“现金余额”。其流通性受到源头交易性质的制约,提现的成功与否取决于它是否能在微信生态内构建一条合规、可追溯的最终支付路径。用户必须将资金管理视为一种“用途约束型资产”,而不是自由支配的钱包资金。真正的提现策略,不是技术层面的破解,而是从业务流程和资金性质的角度进行合理的规划,将内部的“虚拟价值”平滑地导入到外部的“实物交易价值”,才是高级且稳健的资金使用法则。
相关文章
分期乐有额度却提不出来怎么办?
面对分期乐出现有额度但无法提现的情况,不少用户感到困惑与不满。这种情况通常涉及用户账户状态、账户安全、平台规则等多重因素。首先,账户状态异常可能是导致提现问题的原因之一。例如,如果用户账户处于冻结或限...
羊小咩取现秒到即加微信
羊小咩取现秒到加微信的运作逻辑,本质是将传统金融服务的时效性与社交平台的即时性进行耦合。这种模式通过API接口打通资金流转通道,利用微信生态的支付链路实现秒级到账,同时借助社交关系链完成用户触达。其核...
借2万还4万,羊小咩的陷阱你了解吗?
羊小咩平台的借贷模式暴露了金融产品设计中的结构性陷阱。从2万元借款到4万元还款的差额,本质是通过复利计算和隐性费用叠加实现的资本增值。平台在合同条款中模糊化利率表述,将基础利率与服务费、逾期罚息等附加...
借了分期乐的钱怎么办?
当用户在分期乐借款成功后,可能会因为某些原因需要取消借款。为了帮助大家更好地了解取消流程以及注意事项,以下将详细介绍如何操作及可能面临的挑战。 首先,确认取消需求是非常重要的一步。确保您确实不再需...
揭秘“拿去花”的微妙操控艺术
“拿去花”的操控,本质上并非是操作技巧的掌握,而是对复杂系统固有规律的理解和利用。这种现象,在诸多精密仪器、甚至生物系统之中都存在,体现了高度的非线性反馈机制。我们常认为的“套出”某种结果,实则是在设...
网贷平台:那些隐藏的套路
网贷平台的“套路”并非单一行为,而是一种精心设计的生态系统,其核心在于利用用户的心理弱点和信息不对称,将风险转化为收益。这些“套路”并非由单一平台发起,而是由整个行业共同演化出的,涵盖了宣传、产品设计...