商家信息套现:隐蔽风险与商业生态
套现商家联系方式的运作机制往往依托于信息不对称与技术漏洞的结合。部分从业者通过数据爬虫工具或第三方平台接口,将公开的商家信息转化为可交易的资源。这种行为常伴随对用户隐私协议的规避,例如利用社交平台的开...
花呗套现费:不踩坑指南
近期,关于“套现花呗手续费”的讨论日益增多。首先需要明确的是,任何形式的花呗套现行为都是违反了蚂蚁金服相关规定的,并且可能面临法律和信用风险。因此,本文仅从专业的角度探讨相关问题。 在正规渠道下,通...
支付宝花呗商家提现手续费详解
支付宝花呗商家提现手续费的计算逻辑本质上是平台对资金流动进行风险管理和成本分摊的体现。手续费率通常以交易金额的百分比形式呈现,但实际执行中存在分段计费机制。例如,部分行业可能采用阶梯费率,月提现金额低...
白条套现风险解析
近年来,随着金融科技的发展,“白条”作为一种信用支付方式日益受到消费者的青睐。然而,在实际操作中,不少用户对如何套现产生了浓厚的兴趣,但这一行为却伴随着法律和道德风险。 首先,需要明确的是,从合法合规...
知乎热议白条怎么套出来,法律风险不容忽视
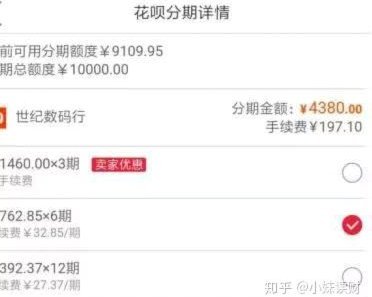
近期,知乎上关于如何套现“白条”的讨论频繁出现。这里所说的“白条”通常指的是阿里巴巴集团旗下的蚂蚁金服提供的信用消费产品,而“套现”往往意味着将信用额度中的资金转移到个人账户或第三方支付平台,以便直接...
携程“拿去花”的秘密:如何赚取平台的钱
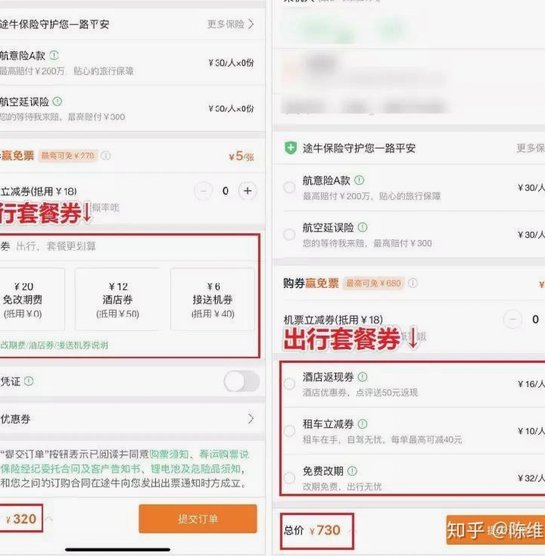
## 携程"拿去花"的钱:一场精心设计的金融游戏? 在旅游消费领域,携程推出的"拿去花"服务以其独特的信用支付功能迅速占领市场。表面上,这项服务为消费者提供了便利,实则暗含着一个精密的金融运作机制。...
分付怎么套出来到微信
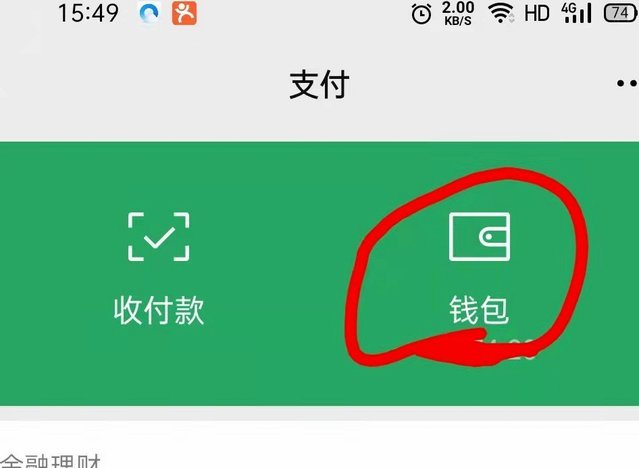
最近,许多用户对如何将“分付”这种支付方式与微信进行绑定或套取产生了浓厚的兴趣。实际上,“分付”作为蚂蚁金服推出的一种信用支付服务,在功能和使用场景上具有一定的独特性。想要在微信中使用“分付”,首先要...
花呗套现后果揭秘:风险与代价有多高?
很多人将花呗套现视为一种缓解流动性压力的“聪明手段”,试图通过虚假交易或第三方中介,将信用额度转化为可支配的现金。然而,这种行为本质上是在挑战金融机构的大数据风控底线。蚂蚁集团等支付平台的风控模型早已...
花呗套现靠谱吗安全吗?小心陷阱
花呗兑现商家的运作模式本质上是通过虚构交易将信用额度转化为现金,这种行为在金融合规层面存在显著漏洞。部分商家以“零手续费”“秒到账”为噱头吸引用户,实则通过伪造消费场景完成套现。此类操作不仅违反支付宝...
分付额度提现规则详解
分付额度的本质,绝非简单的资金池,它更是一种在特定交易场景和业务逻辑下,系统预先划拨并承诺的“虚拟流动性凭证”。理解其能否提现,必须首先厘清其生命周期和流转约束。分付额度在概念上就被设计为具备强目的性...