分期乐借款最新流程详解
分期乐平台在经历过监管风波后,已经完成了产品和运营模式的调整。当前用户想要通过分期乐借款,需要明确的是,它已不再是简单的“分期购物”平台,而是更侧重于提供小额、短期、循环贷记的消费贷款服务。申请流程相...
羊小咩订单取消攻略:状态变化与实操步骤详解
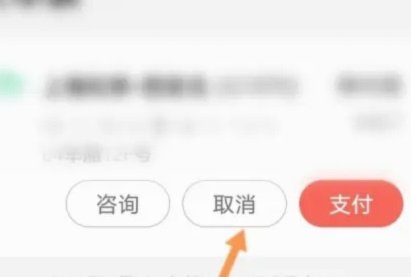
订单取消的本质在于对物流进度的“抢时”。在羊小咩的交易链路中,取消操作并非随时生效的权利,而是一种基于状态阈值的权限。当订单尚处于“待付款”或“待发货”阶段时,用户拥有较高的自主决策权。然而,一旦系统...
高额套现背后的资本博弈与风险陷阱
从资本的视角审视“拿去花套现5000几个点利息”这件事,我们触及的不是单纯的财务收益计算,而是资本流动、风险敞口与人性贪婪交织的一个复杂模型。这种表象化的高额回报,其魅力在于它提供了一种即时满足感的幻...
分期乐购物额度如何提升
分期乐作为一种消费信贷产品,其购物额度并非固定不变,而是受多种因素动态调整。初期用户额度通常较低,即使已经提交过资料,也未必能直接获得高额度。这与平台对新用户的风险评估有关,需要用户先进行消费,积累还...
京东便利店白条提现揭秘
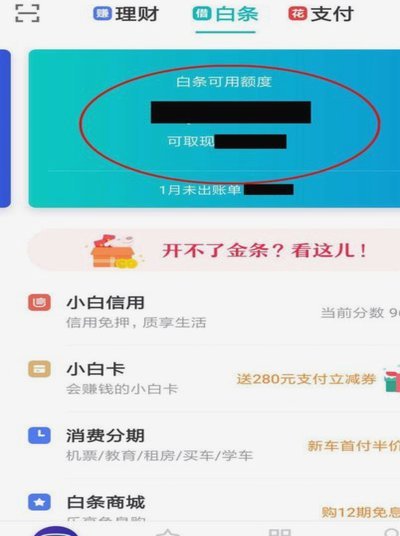
京东便利店白条提现功能的争议源于其业务模式与金融产品的错位。京东白条本质是消费信贷工具,其设计逻辑围绕商品交易闭环展开,而非现金提取。便利店场景下,白条功能主要服务于即时消费场景,例如扫码购货时的分期...
鹿优选借款详情解析
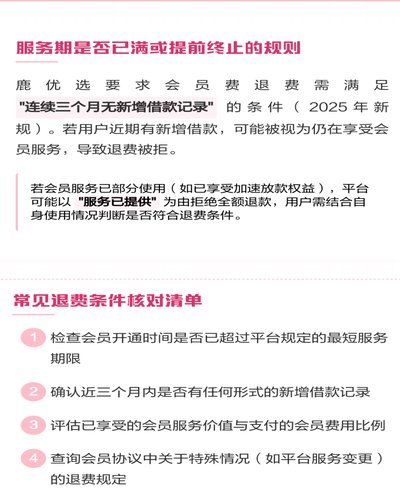
深度理解任何金融产品,特别是像“鹿优选借款详情”这类高度数字化的线上信贷方案,绝不能仅仅停留在对照各项数据指标的层面。它本质上是一套复杂的风险定价和流转模型,要求用户从流程的底层逻辑去拆解。我们必须将...
如何从分期乐提前取现
在讨论如何从分期乐取现之前,我们需要明确一点:分期乐是一款金融产品,主要用于为用户提供消费分期服务。用户通过分期乐借款,可以在一定时间内分摊还款,享受一定的免息期。然而,部分用户可能会因为各种原因选择...
拍拍贷借过,感觉如何?
当你真正步入消费金融的漩涡,尤其是像拍拍贷这样提供“即时解药”的场景时,最先感受到的不是金钱的轻松,而是一种被急迫需求驱动的心理空窗。它迅速填补了一个即刻可见的现金缺口,那种心头压着的重担瞬间卸去,这...
得物提现:玩法与注意事项
深入理解得物的资金结算逻辑,是掌握提现流程的第一步。在得物的交易生态中,资金并非在订单完成瞬间即刻转入个人账户,而是先进入平台的“资金托管”状态。当买家确认收货且订单状态变更为“已完成”后,相应的款项...
分期乐购物额度怎么买东西
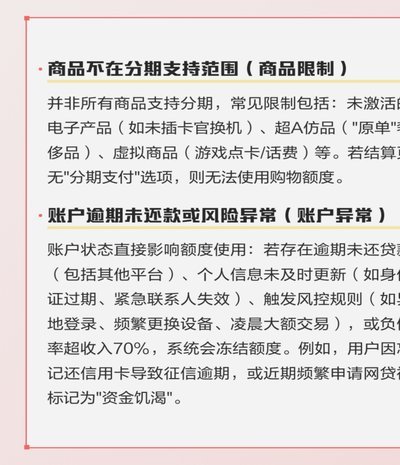
利用分期乐购物额度进行消费,本质上是对未来资金流动性的预支与调配。这并非简单的支付通道切换,而是将即时购买力转化为按时间分摊的偿付压力。用户需明确额度内的可用资金仅能激活特定交易场景,其核心优势在于缓...